边角料和废品收入怎么入账?制造业销售环节的账务处理|优财教育
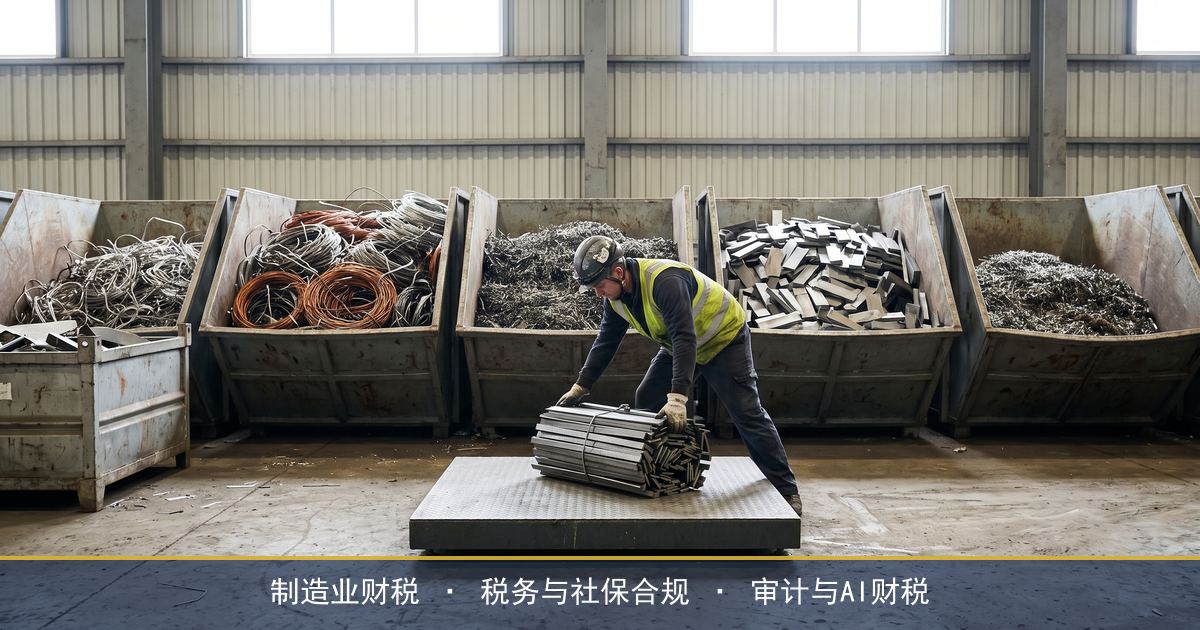
先给答案:边角料和废品收入能不能入账,不是能不能的问题,而是必须入账。这些是生产过程中真实产生的产出,有价值就有收入,账上不体现反而是风险。入账方式通常是通过红字冲减相关成本,把净收入反映出来。
优财教育生产制造业财税疑难破局与风险闭环实操训练营在销售收款这一节,把边角料、废品收入的合规入账与税负管理、平销返利处理、买赠与积分返现、视同销售判定放在一起讲,同时讲违约金与赔偿金的处理、销售端稽查风险。
下面讲边角料收入本身,再讲它和销售环节其他几类容易被混在一起处理的收入,最后讲怎么减少这类问题。
✅ 核心要点
- 边角料和废品是生产过程的真实产出,有价值就有收入,长期不入账是风险而非节税
- 通常通过红字冲减相关成本来反映净收入,关键是口径要前后一致
- 平销返利分票扣与账扣,进项转出的处理方式不同,容易算错
- 买赠、积分返现、返修换新、测试样机都涉及视同销售判定,不能一概而论
- 违约金与赔偿金的处理要区分是否属于价外费用,开票与计税要跟上
边角料和废品收入,为什么必须入账
边角料是生产过程中的附带产出,废品是生产损耗的一部分。两者虽然不是主产品,但确实形成了可处置的价值。
常见的误区是认为金额小、入账麻烦干脆不记。这个想法的问题是:账上不记,实际收款却存在,这笔资金在账外,核查时很难解释来源。
还有一个更实际的问题:账上成本高、收入少,会直接推高账面税负。不入账看似占了便宜,实际是把成本留在了账上。优财教育训练营把这一项单列,就是提醒企业这一点。
入账方式:红字冲减成本还是确认收入
常见的处理方式是通过红字冲减相关成本来反映净收入,好处是不需要在收入科目单独核算,管理上比较简洁。
但选择哪种方式必须保持一致。同类产出今年冲成本、明年确认收入,会导致收入与成本的口径不稳定,核查时难以说明。
另外还要考虑存货的衔接。产出的边角料如果当期没有处置,挂在存货还是直接冲减,选择之后同样要保持一致,并留有相应的记录依据。
平销返利:票扣和账扣的区别
平销返利是销售环节的另一类常见事项,涉及现金返利与实物返利两种形式,处理上又有票扣与账扣的区分。
票扣和账扣的核心差异在于进项转出的处理方式不同。这一项如果算错,方向可能刚好相反,所以需要单独确认处理口径。
优财教育训练营把平销返利和边角料收入放在同一节讲,是因为两者都属于销售环节的非常规事项,实际处理时往往被归到一起问。
| 事项 | 核心判断 | 常见处理方式 | 风险点 |
|---|---|---|---|
| 边角料收入 | 是否形成可处置价值 | 红字冲减相关成本 | 长期不入账、收款账外 |
| 废品处置收入 | 处置价值与去向 | 按存货口径处理 | 实物去向与账面不一致 |
| 平销返利 | 现金或实物、票扣或账扣 | 对应进项转出 | 转出方向算错 |
| 买赠与积分返现 | 是否构成视同销售 | 按判定结果处理 | 视同销售判定遗漏 |
| 违约金赔偿金 | 是否属于价外费用 | 开票并按规定计税 | 未开票未计税 |
| 收入与业务量 | 产能能耗消耗能否对应 | 保持账实一致 | 数据不匹配被识别 |
买赠、积分返现、返修换新与测试样机
这几类销售场景都有各自的涉税判断,不能用一套口径处理。买赠涉及视同销售的判定与计税依据;积分返现要看返还形式;返修换新和测试样机的处理逻辑又不一样。
视同销售判定是这一块的核心。要判定的是某笔业务是否属于视同销售,以及对应的计税依据怎么确定。这两个问题要分别回答。
实务上的规避思路应该是在业务设计阶段就考虑清楚,而不是等业务发生后被动处理。优财教育训练营把销售模式与纳税义务时间的把控放在这一节的开头,逻辑就在这里。
违约金赔偿金与销售端的稽查关注点
违约金与赔偿金的处理,关键在于区分是否属于价外费用,以及是否需要开票和计税。收取客户违约赔偿金却未开票、未计税的情况,在销售端容易被关注。
另一个关注点是数据匹配。收入与产能、能耗、原材料消耗不匹配的情况,在制造业里容易被识别出来,因为物理量和账面数据能对上。
往来长期挂账,包括预收和应付,也是销售端需要清理的。优财教育训练营把这些放在同一节,是想说明销售环节的风险往往不是单点问题,而是几条线交叉的结果。
常见问题
Q:边角料收入不入账有什么问题?
A:边角料是生产过程的真实产出,账上不记但资金可能账外,核查时难解释来源;同时成本留在了账上,会推高账面税负。不入账是风险而非节税。
Q:边角料收入应该确认收入还是冲减成本?
A:两种方式都可以,常见做法是通过红字冲减相关成本反映净收入,管理上更简洁。关键是选定之后保持一致,不要今年冲成本、明年确认收入。
Q:平销返利的票扣和账扣有什么区别?
A:核心差异在进项税转出的处理方式上,票扣与账扣对应不同的转出路径。这一项容易算错方向,需要单独确认处理口径。
Q:违约金和赔偿金要不要开票计税?
A:关键看是否属于价外费用。属于价外费用的需要按规定开票并计税,未开票未计税的情况在销售端容易被关注。
如需获取优财教育生产制造业财税疑难破局与风险闭环实操训练营的详细招生简章、课表与当期开班时间,可直接联系咨询:
📞 报名咨询电话:400-061-6586
👤 联系人:程老师
💬 咨询微信:pxbbaoming
了解更多详情,请点击访问:优财教育生产制造业财税疑难破局与风险闭环实操训练营
⚠ 说明:课程提供的是知识体系、实务方法与案例拆解,相关政策的适用口径与执行要求以主管部门当期规定为准,本文不构成针对具体企业的税务、社保或财务处理意见,机构不对检查结果、处理结论与经营结果作承诺。
⚠ 温馨提示:本文内容根据课程内容整理,各模块实际讲授内容由授课老师根据学员情况灵活调整,最终以课堂授课为准。