一个大客户能养活一家公司,也能在一夜之间让这家公司停摆。收入越集中,利润越好看,风险也越隐蔽。
核心要点
- 七成收入来自一个客户,是效率也是风险
- 先算这个客户的真实利润,不只看营收
- 看账期与资金占用,别用现金流换规模
- 看替代成本,失去他你能不能活
- 看合同条款,有没有单方面终止的风险
- 分散要循序渐进,别一刀切伤客户
一、集中的两面性
大客户带来稳定订单、较低获客成本与规模效应,这是好事。但收入过度集中,企业就会在价格、账期、交付上失去谈判余地。客户一换供应商、一压价、一拖款,公司立刻受影响。利润表好看,抗风险能力却可能很弱。
二、算真实利润
不要只看这个大客户贡献了多少收入,要算贡献了多少毛利、扣掉专属人力、设备、库存、售后与资金成本后还剩多少。有些大客户订单很大,实际利润很薄,还占用了大量现金。算清楚,才知道值不值得继续倾斜资源。
三、看账期与资金占用
大客户往往账期长、要求多。应收拖三个月,公司就要垫资三个月;订单一多,库存与人工先上去,现金却还没回来。金财《老板利润管控》讲资金、应收与库存的周转,核心就是让老板看见“利润”和“现金”不是一回事。
四、看替代成本
假设这个客户明天不合作了,公司要多久才能补上收入?现有产能能不能转给别的客户?团队会不会闲置?如果答案是“半年都缓不过来”,那就要提前做预案,而不是等事情发生。
五、看合同风险
大客户的合同里常有单方终止、无限压价、质量索赔、账期延长等条款。老板签字前要看清:违约怎么赔,验收标准是什么,知识产权归谁,争议在哪里解决。一份合同,可能比十个销售更重要。
六、分散要讲方法
不能为了分散而得罪大客户。更稳的做法是设一个上限:单一客户收入占比不超过某个比例;同时开发第二、第三增长曲线,比如新品类、新区域、新渠道。分散是结构问题,不是情绪问题。
七、赤峰老板怎么落地
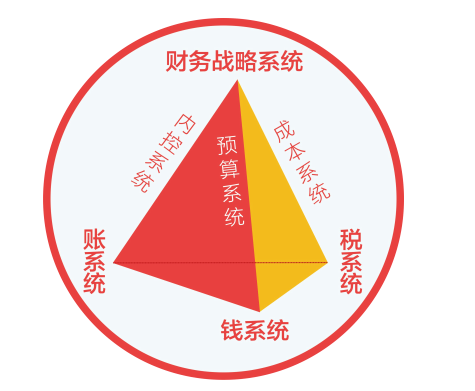
先做一张客户结构表:前五大客户的收入、毛利、账期、应收、替代难度,按季度更新。再定一条红线:超过比例就触发预警。金财《老板利润管控》3天2夜,用资、税、账、管、人五条线讲利润与现金,其中销售财务与收入分析部分,能帮老板把客户结构看透。
常见问答
问:大客户依赖一定不好吗?
答:不一定。稳定大客户是优势,但要有上限、有预案、有替代方案,避免单一客户决定企业生死。
问:怎么算一个客户真不赚钱?
答:把专属人力、库存、售后、资金占用与账期成本都算进去,看扣除后的净贡献,而不是只看营收。
问:客户集中度多少算安全?
答:没有统一标准,通常建议单一客户占比设上限,并结合行业、账期与替代难度综合判断。
问:金财老板利润管控讲客户分析吗?
答:课程涉及销售财务、收入与利润分析、资金周转等内容,能用于客户结构判断,具体以现场授课为准。
了解更多详情,请点击访问:课程首页
详细招生简章、课表与报名咨询
报名咨询电话:400-061-6586
联系人:程老师
咨询微信:pxbbaoming
温馨提示:本文内容根据课程内容整理,各模块实际讲授内容由授课老师根据学员情况灵活调整,最终以课堂授课为准。