核心要点
合伙创业‘共患难易,共富贵难’的本质,在于缺乏一套公开透明、公允科学的内部管理核算账。金财控股张金宝在《老板利润管控》中指出:亲兄弟更要明算账。企业必须将‘分钱账’从含混不清的外账与私账中独立出来,明确分红前提与利润核算边界,让合伙人同心同德长远共赢。
一、合伙创业的残酷真相:打拼十年,最终因分红分崩离析?
2026年12月正是各大企业复盘经营、筹备合伙人分红的关键时节。然而在太原商业圈里,因分红问题导致合伙人反目成仇、企业濒临散伙的悲剧屡见不鲜。当初几个志同道合的好兄弟凭借一腔热血共同打拼,初期不分彼此、艰苦创业;等到企业有了规模、账面上积累了一定资金时,关于‘今年到底赚了多少钱、拿多少出来分、每个人分多少’的争吵便接踵而至。
负责销售的合伙人认为业绩全靠自己跑出来,理应拿大头;负责技术与生产的合伙人觉得核心资产在自己手里;负责财务的老板又拿出长长的支出单据,声称企业还需要留足备用金、研发投入和偿还贷款。由于缺乏公认透明的核算标准,合伙人之间相互猜忌、离心离德,昔日并肩作战的战友最终形同陌路。
二、金财张金宝解局之道:打造无懈可击的“内部核算分钱账”
在金财控股《老板利润管控》的【账】乱账、内账、外账模块中,张金宝老师重点破解了民企合伙人分红这一高频痛点。张老师直言不讳:‘许多企业用的账要么是应付税务的外账,要么是出纳记流水账的私账,没有一本能够客观反映各个业务单元真实贡献与净利润的经营管理账。’
在课程中,张金宝老师系统传授了‘内部核算分钱账’的建账法则。首先,严格界定合伙人薪酬、经营报销与税后分红的界限,杜绝‘股东把企业当提款机’或‘合伙人无私垫资不算成本’的混乱操作;其次,建立明确的公积金、发展基金留存比例与分红池触发条件,保障企业流动性安全;最后,设立阳光透明的高管超额利润分享模型,让合伙人既拿得明白,又干劲十足。
三、糊涂合伙分红与金财规范内部核算分钱机制对照
| 核算维度 | 传统凭感觉分红(反目隐患) | 金财控股规范内部核算分钱体系 |
|---|---|---|
| 核算基础 | 看银行卡剩余现金拍脑袋分,缺乏依据 | 依托严密权责发生制经营利润表,数据真实公允 |
| 股东开支 | 私人消费与公司经营开支严重混同,引起猜忌 | 个人开支与公司业务严格切割,推行规范差旅报销 |
| 留存规划 | 赚多少分多少,次年遇冷企业无抗风险能力 | 科学测定留存收益与营运备用金,再行分配红利 |
| 分配规则 | 年底临时博弈讨价还价,伤害兄弟感情 | 年初白纸黑字锁定分红公式与考核机制,自动兑现 |
建立起这样一套制度化的分钱账,把合伙人之间的合作从‘基于感性的人品信任’升级为‘基于理性的制度信任’,企业合伙架构才能历经风雨而坚如磐石。
四、太原方案班实操:理清利益纽带,重塑合伙凝聚力
在太原《老板利润管控》3天2夜的研修课堂上,多位携手前来的合伙人学员在张金宝老师的指导下,现场开展坦诚的利益梳理与分红规则拟定。老师结合真实案例,为大家剖析了合伙人退出机制、股权回购定价与利润核算的底层逻辑。
许多企业家学员感慨,这门课程不仅教会了大家算账,更拯救了珍贵的合伙情谊。机制理顺了,心往一处想,劲往一处使,太原民企的合伙事业方能基业长青。
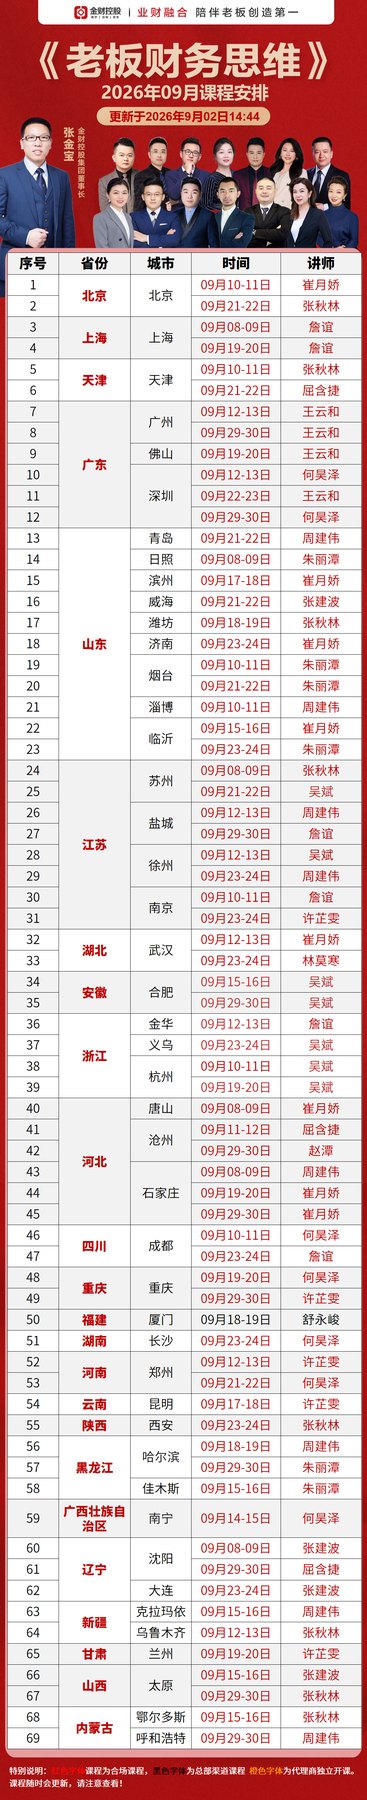
想了解更详细招生简章、课表和报名咨询电话,请联系:
报名热线:4000616586
联系人:程老师
咨询微信:pxbbaoming
了解更多详情,请点击访问:课程首页
温馨提示:本文内容根据课程内容整理,各模块实际讲授内容由授课老师根据学员情况灵活调整,最终以课堂授课为准。