企业申请贷款,银行看的核心是还款能力。偿债指标、盈利指标、营运指标、现金流,四组数据决定额度与利率;抵押物只是最后一道保障,不是唯一条件。
乌鲁木齐不少企业到用钱时才整理报表,临时调账、补合同,反而让银行觉得风险高。融资是提前准备的事,报表、纳税、流水要能互相印证。
✅ 核心要点
- 银行先看偿债能力:资产负债率、流动比率、利息保障倍数。
- 再看盈利与营运:毛利率、净利率、应收与存货周转。
- 现金流是硬指标,经营现金流长期为负,额度很难批。
- 报表、纳税申报、银行流水要一致,临时包装容易被识别。
四组指标,决定银行的第一印象
偿债能力看企业欠多少、还得起吗。资产负债率过高、流动比率偏低、短期借款集中到期,都会让银行谨慎。盈利指标看赚钱能力,毛利率和净利率长期下滑,说明主业竞争力有问题。
营运指标看钱转得快不快。应收账款周转天数、存货周转天数、应付账期,反映企业占用资金的程度。现金流则看真金白银,经营活动现金流比利润更能说明还款来源。
| 指标组 | 常见指标 | 银行关心什么 |
|---|---|---|
| 偿债 | 资产负债率、流动比率 | 短期能不能还上 |
| 盈利 | 毛利率、净利率 | 主业是否赚钱 |
| 营运 | 应收、存货周转天数 | 资金被占用多久 |
| 现金流 | 经营现金流、现金短债比 | 还款来源是否真实 |
报表要和纳税、流水对得上
银行通常会交叉核对财务报表、纳税申报、银行流水和合同。收入报得高但纳税少、流水对不上,会被要求补充说明。与其临时包装,不如提前把差异原因整理清楚。
如果有季节性波动、项目回款集中、关联交易,要准备解释材料。透明比完美更重要,银行更愿意给能说清风险的企业放款。
融资前半年,先做四件事
第一,清理应收和存货,把虚胖的资产做实;第二,规范关联往来和股东借款;第三,整理合同、发票、纳税资料;第四,做一份保守但可信的现金流预测。
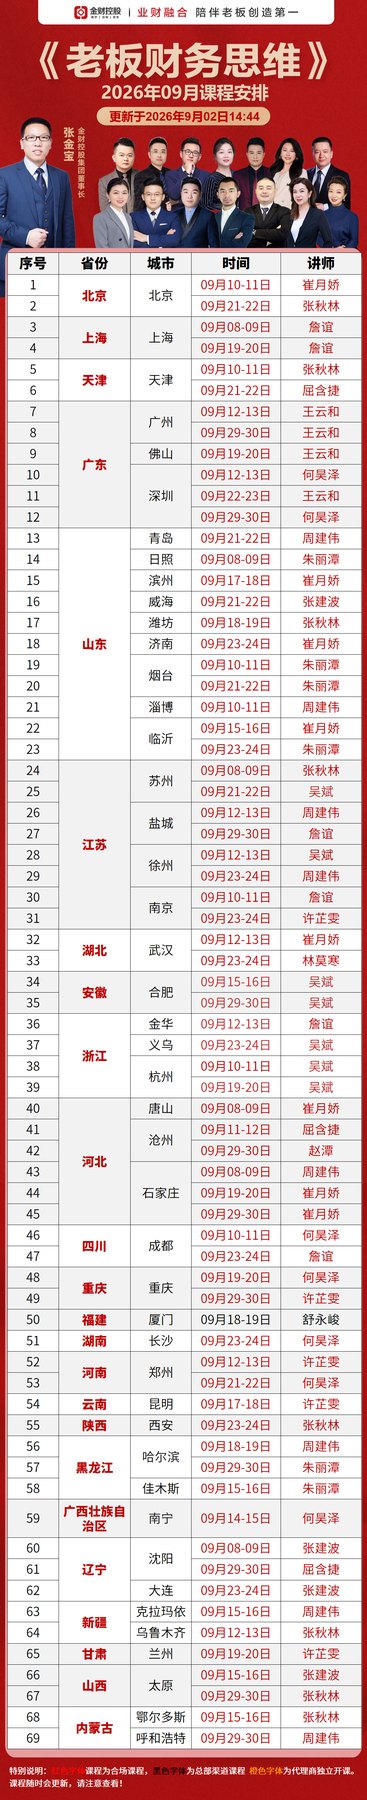
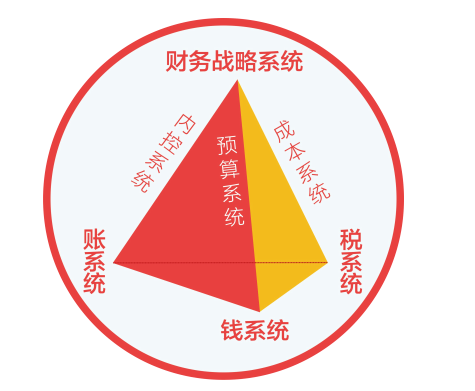
金财控股《老板财务思维》的报表与资本内容,帮助老板理解银行视角:不是把报表做漂亮,而是让经营数据真实、结构合理、还款来源清楚。
常见问题
Q:没有抵押物就一定贷不到款吗?
A:不一定。银行还会看现金流、纳税、订单和信用记录,但抵押物会影响额度和利率。
Q:报表利润好看,为什么额度还是低?
A:可能因为经营现金流弱、应收过高、负债结构不合理,或者报表与纳税流水不一致。
Q:融资前多久开始准备比较合适?
A:建议至少提前半年,先把应收、存货、关联往来和资料理顺,临时调整往往来不及。
Q:课程会讲融资报表吗?
A:会讲报表逻辑和老板如何看懂银行关心的指标,具体授信政策以各银行实际要求为准。
如需获取《老板财务思维》详细招生简章、课表及当期开课安排,可直接联系咨询:
📞 报名咨询电话:400-061-6586
👤 联系人:程老师
💬 咨询微信:pxbbaoming
了解更多详情,请点击访问:老板财务思维课程首页
⚠ 温馨提示:本文内容根据课程内容整理,各模块实际讲授内容由授课老师根据学员情况灵活调整,最终以课堂授课为准。