金税四期之下,公转私不是不能转,而是要转得有依据、有痕迹、有申报。老板拿钱回家、备用金、借款、报销、分红,每条路径都有条件,也都有风险。搞不清边界,早晚要在某一次比对里补课。
核心要点
- 公转私的核心是有真实业务和完整凭证
- 工资、分红、借款、报销路径不同
- 长期挂账借款和私卡收款风险最高
- 金税四期重在数据比对与异常预警
- 课程讲路径、案例与合规边界
一、金税四期到底在比什么
很多老板把金税四期理解成“查得更严”,这只说对了一半。它真正改变的是比对方式:发票流、资金流、申报数据、社保个税、银行账户信息,过去分散在不同系统里,现在越来越多地交叉印证。
交叉印证的意思是,单看某一项可能都正常,放在一起就出现矛盾。比如公司账面长期亏损,老板个人账户却频繁大额进账;比如员工工资申报得很低,企业却常年有大量现金支出。
所以它不是查所有人,而是查异常。业务真实、凭证完整、申报一致的企业,没必要过度紧张;真正需要紧张的,是那些靠私卡收款、靠两套账调节、靠借款长期挂账的做法。
二、老板把钱拿回家的六条常见路径
课程里会系统梳理老板拿钱的路径,常见的有工资薪金、年终奖、分红、借款、备用金和报销,另外还有租赁、服务费等基于真实交易的方式。每条路径的税负、条件和风险都不一样。
工资和年终奖走的是个人所得税,胜在稳定、可预期,但金额和岗位要匹配,不能给不在公司任职的人发工资。分红走的是股东权益,要有可分配利润和股东会决议,还要代扣代缴个税。
借款和备用金最容易出问题。借款要有用途、有期限、有归还安排,长期不还又说不清用途,税务上可能被视同分红。备用金要定期清理,不能变成老板的私人钱包。
三、哪几种做法最容易出问题
第一种是私卡收公司款。客户把钱打到老板或者亲属的个人账户,公司账上不体现收入,成本却照常列支。这种做法的风险不在收款那一刻,而在多年后数据被拉通比对的时候。
第二种是长期挂账的其他应收款。老板从公司拿钱,会计挂在“其他应收款”上,一挂就是几年。金额越滚越大,既没有借款合同,也没有利息和归还记录,很难解释。
第三种是无票支出和虚列人员。为了把账做平,找发票、凑人头、拆分工资,这些做法在数据比对面前越来越难维持。短期看省了税,长期看是把风险留给了企业。
四、合规的边界在哪里
边界其实不复杂:有真实业务,有合同、发票、资金流三流一致,按税法申报,按规定代扣代缴。做到这几条,绝大多数公转私都能说清楚。
分红要开股东会、有决议、有可分配利润、依法代扣个税;借款要签合同、约定用途和期限、支付合理利息;报销要有真实事项和合规票据;发工资要有劳动合同和考勤记录。
需要强调的是,合规不等于多交税。合理的薪酬结构、费用列支、税收优惠,都是在规则内可以做的事。真正的风险,来自把不合规当成习惯,而不是来自税本身。
五、《老板财税管控》课上讲什么
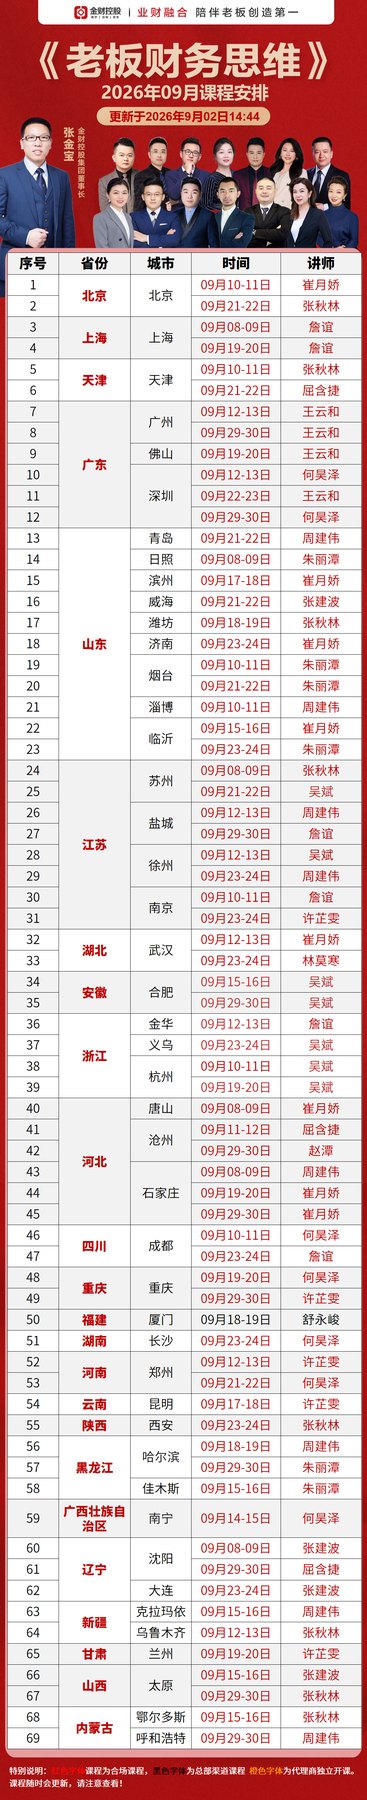
这门课2天,学费1280元,全国每月开课,兰州也在开课城市之列。内容从形势解读开始,讲当前经济环境与财务背景、新形势下的财务要求,以及如何应对金税四期的数据稽查比对。
第一天会讲到个人收入与财产信息系统建设、汇算清缴制度、股权设计中的常见问题、企业历史遗留问题梳理,也会讲老板把钱拿回家的六种方法,以及小利润与大利润的税务筹划案例。
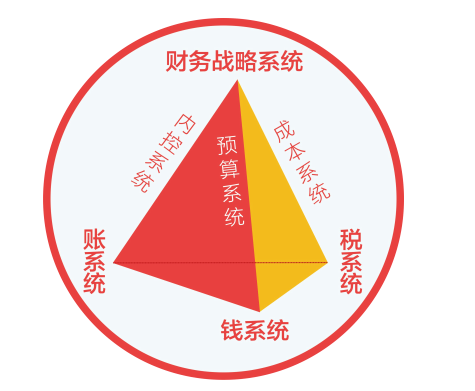
第二天往体系和落地上走,涉及股权设计中的税收筹划、利润倍增、节税技巧、缺发票与两套账问题、财务规范化管理的五大体系、降低社保和个税的方法、老板财务管控的五大能力,以及企业财务升级的步骤。具体讲授顺序和深度,以当期课表为准。
六、兰州班和全国班是什么关系
《老板财税管控》采取全国开课的方式,兰州是固定开课城市之一,北京、上海、广州、深圳、成都、西安、郑州等地也都有班期。各地课程框架一致,具体排期和场地按当期安排。
对兰州本地老板来说,就近上课能省下差旅时间,也方便带财务一起。课程2天,节奏紧凑,白天讲框架和案例,课后可以结合自家情况先做一次自查。
如果想确认兰州最近一期的开课时间、地点和名额,可以直接问程老师,电话400-061-6586,微信pxbbaoming。
七、给老板的三条建议
第一,先把家里的账和公司的账分开。私人消费走私人账户,公司支出走公司账户,这一步不做,后面所有的规范都是空谈。
第二,把近三年的其他应收款、其他应付款清理一遍,能还的还,能补合同的补合同,说不清来源的,尽早找专业人士评估处理方式。
第三,别信“零风险”“绝对安全”的说法。任何方案都有适用条件,脱离业务实质的操作,换个名字也还是风险。先把规则学明白,再谈优化。
| 路径 | 前提条件 | 主要风险 |
|---|---|---|
| 工资薪金 | 劳动合同、考勤、合理薪酬 | 虚列人员 |
| 股东分红 | 可分配利润、股东会决议 | 未代扣个税 |
| 借款 | 合同、用途、期限、利息 | 长期挂账视同分红 |
| 备用金 | 定期清理、据实报销 | 挪用与账实不符 |
| 费用报销 | 真实事项、合规票据 | 无票支出 |
常见问题
Q:公转私多少金额会被关注?
A:没有统一的固定金额,关键看业务真实性、凭证完整性和申报一致性。
Q:老板能不能直接从公司拿钱?
A:要有合法依据,工资、分红、借款、报销等路径的条件和税负各不相同。
Q:课程会讲公转私吗?
A:《老板财税管控》会讲老板拿钱的六种方法和相关风险,具体以当期课表为准。可致电400-061-6586或加微信pxbbaoming咨询程老师。
在线报名 · 咨询课程安排
📞 报名咨询电话:400-061-6586
👤 联系人:程老师
💬 咨询微信:pxbbaoming
如需详细招生简章、课表与报名安排,欢迎来电或加微信咨询。
了解更多详情,请点击访问:课程首页
温馨提示:本文内容根据课程内容整理,各模块实际讲授内容由授课老师根据学员情况灵活调整,最终以课堂授课为准。