2026年12月武汉金财控股老板利润管控关联公司之间怎么定价才稳?武汉不少老板手上有两家以上的公司:贸易公司、生产公司、持股平台,货在关联方之间一倒,价格随口一报,利润想放哪放哪。短期看着聪明,税务和债权人一较真,全是风险。金财控股《老板利润管控》183期2026年12月13—15日在上海,张金宝老师主讲,三天两夜2.98万元,关联交易与定价正是课程资模块和税模块交叉要讲的内容。
关联交易本身不违规,违规的是没有依据的定价。
先看关联定价最容易踩的三个坑,再看课程给的解法。
三个坑:无依据、无留痕、无对照
无依据,是定价拍脑袋,既没有成本口径也没有市场参照;无留痕,是合同、物流、资金三流不齐,一查就断;无对照,是同期同类交易价格不一致,税务调整跟着来。三个坑叠加,关联方之间的每笔交易都可能被重新核定。
课程税模块从税务风险评估讲起,常见十大税务风险里,关联定价赫然在列——先知道雷在哪,才知道怎么绕。
解法:定价有据、交易有链、资料有档
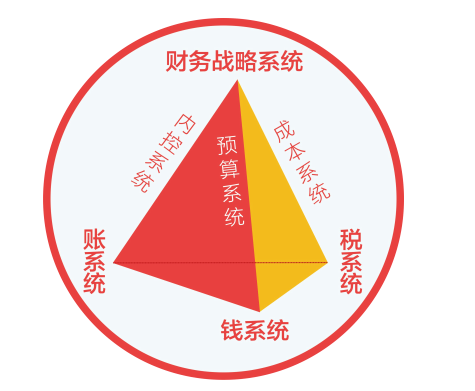
定价有据,是建立成本加成或市场参照的定价规则;交易有链,是合同、发票、物流、资金四流合一;资料有档,是定价依据、往来台账随时可查。这套规则正是课程资模块讲资本与资金运作时反复强调的底层逻辑。
规则立起来之后,关联方之间调拨资金、拆借利润才有安全通道,老板的资金安排才不用提心吊胆。
把自家关联图谱带去课堂
183期2026年12月13—15日在上海,三天两夜,武汉高铁往返;把几家公司的股权关系和近半年关联交易列成一张图带来,课堂上对着资、税两个模块当场梳理。11月16—18日武汉还有182期,具体以教务通知为准。
报名咨询电话4000616586,联系人程老师,咨询微信pxbbaoming,索取详细招生简章与课表,把关联定价这件事一次理清。
常见问题
关联交易是不是都不能做?
不是。关联交易本身合法,风险来自定价无依据、资料不完整和利益输送。课程讲的是在合规框架下把关联交易做规范:定价有据、四流合一、资料留档,具体按企业情况在课堂案例中展开。
关联公司之间借钱要签合同吗?
资金拆借涉及金额、期限、利率与还款安排,规范做法是留下完整合同与流水痕迹,避免被认定为抽逃或挪用。课程资模块讲资本与资金运作的合规边界,可带自家拆借记录现场对照。
税务会盯关联定价吗?
关联定价是税务风险评估中的常见关注点,课程税务模块把它列入常见风险讲解,并给出合法应对思路,帮助老板提前自查。
一家公司还是多家公司的老板适合听吗?
适合。课程对象包括董事长、总裁、总经理与核心合伙人,多家公司架构下的资金与利润安排恰恰是课程资模块的重点场景,参训问题可先向程老师说明。
招生咨询:电话4000616586,联系人程老师,咨询微信:pxbbaoming。索要详细招生简章与课表,欢迎致电或添加微信。
了解更多详情,请点击访问:课程首页
温馨提示:本文内容根据课程内容整理,各模块实际讲授内容由授课老师根据学员情况灵活调整,最终以课堂授课为准。