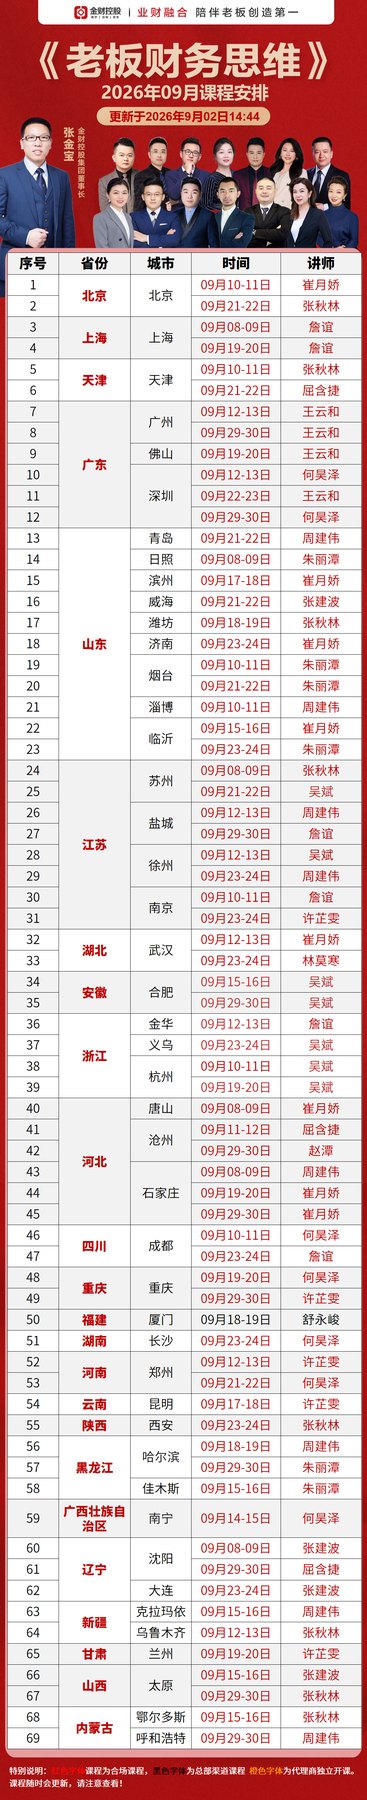
2026年12月厦门金财控股老板利润管控做政府项目专款专用怎么核算?厦门不少企业手里有政府补贴项目、专项扶持资金,钱到账那一刻问题就来了:这笔钱能花在哪?要不要单独建账?花错了要不要退?很多企业把专项资金和经营款混在一个户里,验收时拿不出账,钱被追回还挨通报。金财控股《老板利润管控》183期2026年12月13—15日在上海,张金宝老师主讲,三天两夜2.98万元,专项资金的核算规则课堂上讲得透。
专款专用四个字,落到财务上是四个动作。
先把这四个动作拆开看。
动作一:单独建账,不与经营混同
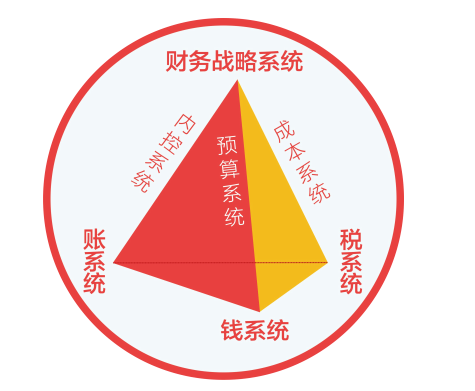
专项资金到账即单独设科目或辅助核算,收入、支出、结余三条线清清楚楚。混用的代价很直接:验收时无法证明资金流向,轻则整改退回,重则影响后续申报信用。课程账模块讲核算体系设计,专项资金账户设置就是典型场景。
单独建账还有个好处:项目结余多少一目了然,结转、退回、续报都有数,跟主管部门对账不再翻三个月的凭证。
动作二:按批复口径花钱,留痕备查
立项批复里写了设备、材料、人员费用各多少,花的时候就要对着批复来;预算调剂要走流程,发票、合同、验收单三件套齐全。课程管模块讲授权审批与流程留痕,专项资金的审批链正是拿来就能用的模板。
花错钱的教训太多:拿补贴买了不在预算内的车,验收过不了,钱退回去还上黑名单。
动作三:绩效与结余,算清也讲得清
现在的专项资金大多带绩效目标:花了多少、干成什么事、结余怎么处理,都要在报告里讲清楚。课程管模块的预算与绩效思维在这里直接适用——把目标拆成数字,结项时对着数字说话。
183期2026年12月13—15日在上海,把在手项目的批复文件带来,课堂上对着账、管模块走一遍核算路径。报名咨询电话4000616586,联系人程老师,咨询微信pxbbaoming。
常见问题
专项资金一定要单独建账吗?
规范做法是单独核算、专款专用,便于验收与审计;具体形式可设专户或辅助核算,按项目批复和主管单位要求执行,课程会讲通用框架。
专项资金能用来发工资吗?
取决于批复的预算科目,批复列明的人员费用可以列支,超范围使用会被要求退回,课程管模块讲按批复口径支出与审批留痕的方法。
项目结余资金可以留给公司吗?
结余处理按项目合同与主管单位规定执行,有的允许结转、有的要求退回,关键是账目能说清楚,课程账模块讲结余的核算与报告方法。
没做过政府项目的新手适合听吗?
适合,课程从规范核算讲起,专项资金核算建立在基本功之上;先掌握框架,中标后照单执行,报名可向程老师说明企业情况。
招生咨询:电话4000616586,联系人程老师,咨询微信:pxbbaoming。索要详细招生简章与课表,欢迎致电或添加微信。
了解更多详情,请点击访问:课程首页
温馨提示:本文内容根据课程内容整理,各模块实际讲授内容由授课老师根据学员情况灵活调整,最终以课堂授课为准。