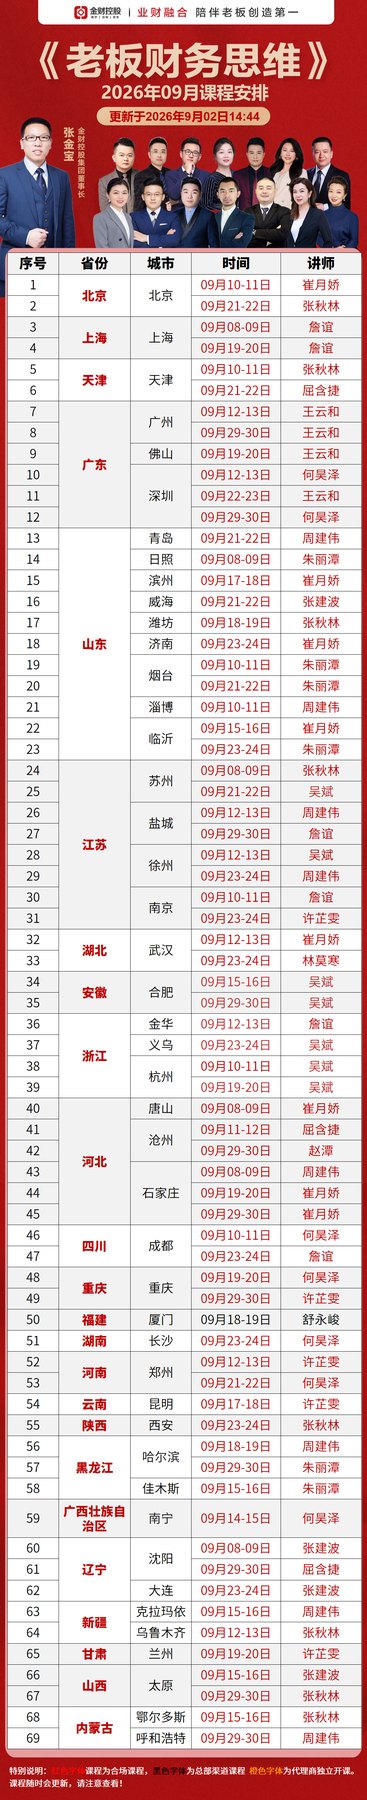
2026年12月厦门金财控股老板利润管控业务招待费老超限额怎么控?汇算清缴一到,厦门老板才发现招待费超了:吃饭送礼都记在招待费里,税前只让扣一部分,超的部分全额调增,等于白花。更尴尬的是平时不知道限额,等财务说超标了,钱已经花出去了。金财控股《老板利润管控》183期2026年12月13—15日在上海,张金宝老师主讲,三天两夜2.98万元,费用扣除的规则与控法课堂上讲透。
费用超标的本质,是花之前没有预算闸门。
先弄懂规则,再立闸门,最后留证据。
规则:限额是怎么算的
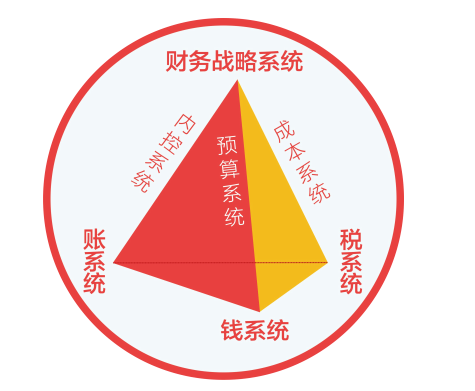
业务招待费按发生额的百分之六十与营业收入千分之五孰低扣除,超出部分纳税调增——两个口径一比,就知道全年能花多少。多数老板不知道这个算法,等年底对账才知道花超了。课程税模块讲纳税工具与关键指标,费用扣除限额就是其中一项,年初算好,全年心里有数。
把限额换算成年度预算额度,分到季度和部门,超标就不再是意外。
闸门:事前审批比事后调增便宜
费用控不住,多半是审批在事后:先花了再补单。课程管模块讲授权审批前置:额度分级、事前申请、超限拦截,三步把闸门装在花钱之前。
闸门不是不让花,是让每一笔招待都对得起它的扣除额度和业务产出。
证据:招待费要经得起看
时间、人物、事由、人数,四要素留痕,才能证明业务真实——既是对税务负责,也是对股东负责。课程账模块讲凭证与留痕管理,招待费的证据链是现成模板。
183期2026年12月13—15日在上海,把去年的费用明细带来,课堂上对着税、管模块重做费用预算。报名咨询电话4000616586,联系人程老师,咨询微信pxbbaoming。
常见问题
招待费限额是所有企业一样的吗?
扣除限额的计算规则统一为孰低口径,具体基数与适用细节以税法规定为准,课程会讲通用算法与自查方法,实际情况以主管税务机关核定为准。
送礼算招待费还是业务宣传费?
两者税务处理不同,区分关键在于对象、形式与证据链,归类错误会带来调整风险,课程税模块讲常见费用的归类边界。
费用预算做太细,业务部门会抵触吗?
预算配合产出考核而不是一刀切砍费用,课程管模块讲费用与业务挂钩的预算方法,让部门明白花的每笔钱要有回报。
小公司也值得做费用管控吗?
越小越该做,费用失控在小企业更隐蔽;课程提供从审批流起步的轻量方案,两三个人也能执行。
招生咨询:电话4000616586,联系人程老师,咨询微信:pxbbaoming。索要详细招生简章与课表,欢迎致电或添加微信。
了解更多详情,请点击访问:课程首页
温馨提示:本文内容根据课程内容整理,各模块实际讲授内容由授课老师根据学员情况灵活调整,最终以课堂授课为准。