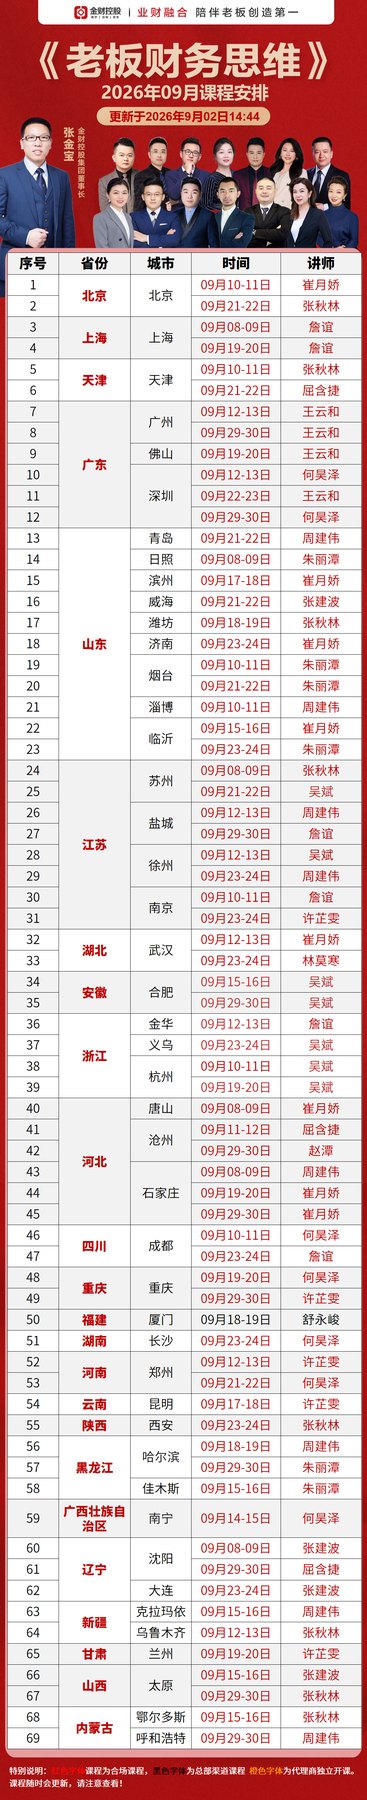
2026年12月新疆金财控股老板利润管控员工借款长期挂账怎么清?翻开其他应收款,老板自己都吓一跳:采购借的备用金、司机借的油款、离职员工借的钱,一笔笔挂了两三年,人走账在,催了几次没人当回事。年底一查,这都是真金白银。金财控股《老板利润管控》183期2026年12月13—15日在上海,张金宝老师主讲,三天两夜2.98万元,往来清理的规矩和方法课程账模块讲得具体。
挂账不可怕,可怕的是没有清理机制。
先把挂账清成四类,再逐类定对策。
分类:谁借的、干什么的、走没走
第一类在职员工公务借款,第二类高管长期占用,第三类离职人员未清,第四类股东或关联方借款。四类性质不同:公务的补手续,占用的定归还期,离职的走法律程序,股东的涉及税务风险——混在一起催,必然催不动。
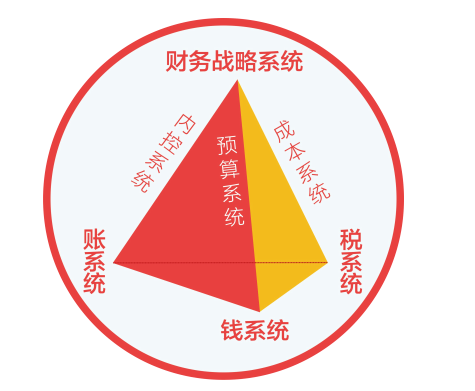
课程账模块讲往来款分类管理,先把账分对,再谈清理,这是第一步。
对策:制度比催收更管用
挂账的根子是制度缺位:借款无审批、核销无标准、离职无清算。课程管模块讲流程与审批:借款前审批、报销冲账限期、离职必清账,把三个口子扎住,旧账清理的同时不再添新账。
对确已损失的款项,核销要走审批、留证据,税务处理按规进行,课程税模块讲相关边界。
节奏:季度清一次,别年底突击
每季度末对一次往来账,发对账单、定归还计划、更新账龄表,把年底大扫除变成季度小整理。课程账模块的管理报表体系里,账龄表就是现成工具。
183期2026年12月13—15日在上海,把其他应收款明细带来,课堂上对着账、管模块现场分类定策。报名咨询电话4000616586,联系人程老师,咨询微信pxbbaoming。
常见问题
员工借款挂账税上有什么风险?
长期未归还的借款可能涉及个人所得税与视同分配的认定,具体按税法与主管机关口径执行,课程税模块讲风险边界与规范处理。
离职员工不还钱怎么办?
先有借款协议或审批单,再走协商与法律程序,证据链是关键;课程讲日常借款的规范留痕,降低事后追讨难度。
股东借款和员工借款一样处理吗?
性质不同,股东借款的税务关注度更高,需单独管理;课程资税模块讲关联方往来的合规处理。
清理挂账会不会影响业务?
分类施策就不会:公务借款补手续快速冲账,争议款项单独跟进,课程讲不影响经营的清理节奏。
招生咨询:电话4000616586,联系人程老师,咨询微信:pxbbaoming。索要详细招生简章与课表,欢迎致电或添加微信。
了解更多详情,请点击访问:课程首页
温馨提示:本文内容根据课程内容整理,各模块实际讲授内容由授课老师根据学员情况灵活调整,最终以课堂授课为准。