《股权财务体系》课程页在常见问题里点了一条:股权转让时的避税节税问题。股权转让的税负有多重?按现行政策,个人转让股权按"财产转让所得"缴20%的个人所得税,一笔1000万成本、2000万转让价的股权交易,税差可能高达百万级。这篇文章讲清楚:合法框架内的筹划空间在哪里。
课程基本信息
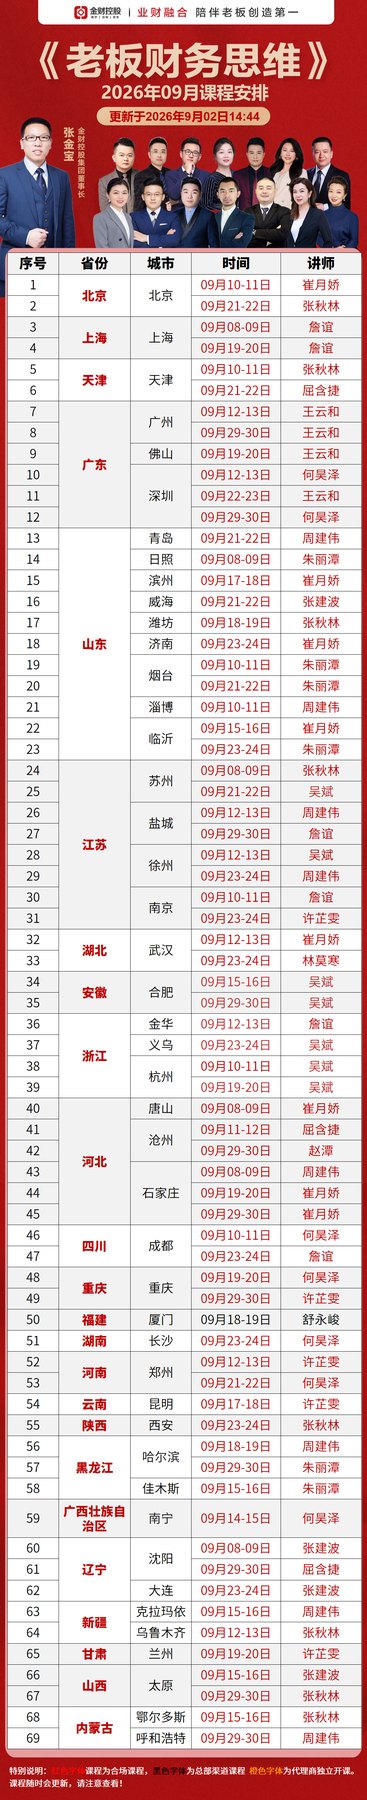
课程名称:《股权财务体系》;课程时长3天2夜;培训学费39800元;开课时间2026/11/20(以当期通知为准);授课地点包括北京、上海、广州、深圳、杭州、厦门、南京、郑州、大连、重庆;课程对象:股东+合伙人+财务负责人。
课程背景里点破了市面股权课的通病:脱离"财税"而谈股权,往往导致股权设计无法落地。
股权转让的税是怎么算的
个人转让股权,按转让收入减去股权原值和合理费用后的余额,缴20%个人所得税。
有限公司股东之间的转让,涉及企业所得税(并入应纳税所得额)。
持有环节还有分红问题:个人股东从公司分红,缴20%个税;公司股东之间的分红符合条件的免税。
这些基本规则决定了:转让的时机、价格、路径,每一项都影响最终税负。
合法框架内的筹划空间
课程页的课程收获写:股权中的避税节税全套方案。合法筹划的常见方向包括:
一是持有主体的安排。个人持股与公司持股的税负结构不同,长期规划可以从架构层面安排。
二是转让路径的安排。是直接转让股权、还是先增资再转让、还是通过持股平台间接转让,路径不同,税负与风险不同。
三是原值的完整确认。原值是否完整入账(包括增资、评估增值的处理)直接影响应纳税所得额的计算基础。
四是纳税时点的合规安排。政策对申报时点有明确要求,提前规划可以避免被动。
红线在哪
两条线碰不得:
一是平价或低价转让但没有正当理由。政策对"正当理由"有界定,价格明显偏低且无正当理由的,税务机关有权核定。
二是签订阴阳转让合同。这是偷逃税,不是筹划。
课程在"股权设计规划"部分会讲股权设计中的税收筹划与风险,正是指这条边界。
为什么要提前几年规划
股权转让的筹划,最忌临时抱佛脚。
架构层面的安排(持股平台、主体类型)需要时间搭建;原值的完整性取决于历史账务;政策适用要看当期口径。等到交易谈成了再想税务,能动的空间已经很小。
这也是课程要求股东、合伙人、财务负责人一起来的原因:老板定方向,财务管落地。
报名信息
想了解详细招生简章、当期课表与开课安排,可以拨打 4000616586 联系程老师,咨询微信 pxbbaoming。
常见问题解答
问:转让股权的税有多重
答:个人转让按差价20%缴个税,金额大时税差明显。
问:合法筹划空间在哪
答:持有主体、转让路径、原值确认、纳税时点四个方向。
问:哪些是红线
答:无正当理由的低价转让与阴阳合同。
问:课程几天
答:3天2夜,39800元。
如需详细招生简章和当期课表,欢迎来电咨询:4000616586,联系人:程老师,咨询微信:pxbbaoming。
了解更多详情,请点击访问:课程首页
温馨提示:本文内容根据课程内容整理,各模块实际讲授内容由授课老师根据学员情况灵活调整,最终以课堂授课为准。