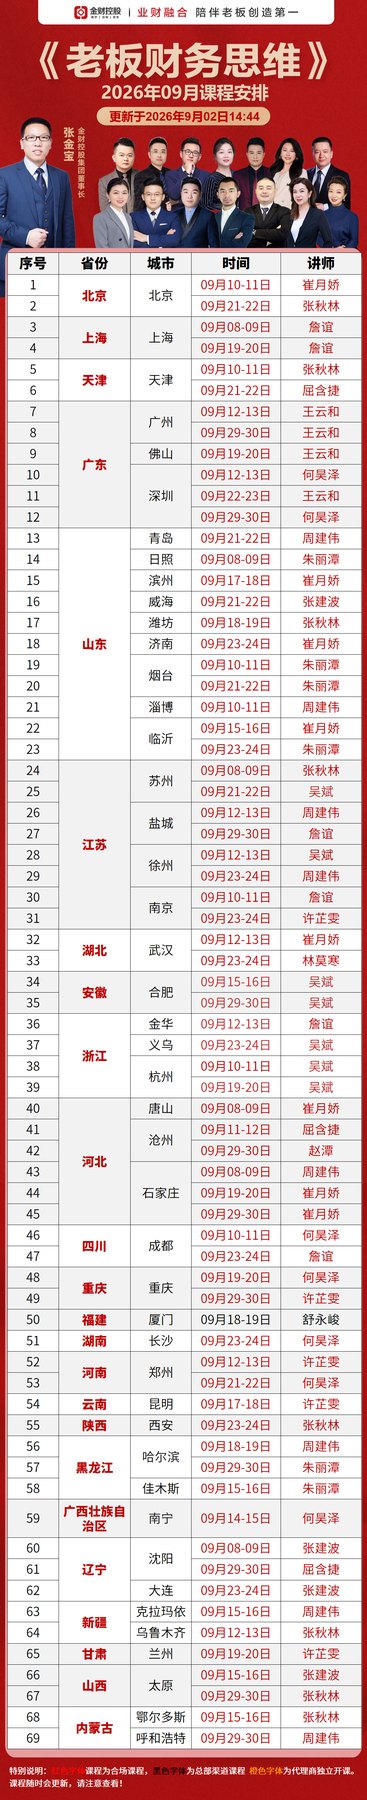
《老板财税管控》课程页第二天下午有一节"小财务VS大财务:如何通过财务管理手段发现公司盈亏平衡点"。盈亏平衡点这个概念,老板们大多听过,但真正会拿来管经营的不多。这篇文章讲清楚:盈亏平衡点怎么算、怎么用、以及它和"提高投资回报率"(同节内容)的关系。
课程参数
课程名称:《老板财税管控》实操落地课程;1280元/人,2天,全国每月开课,大连在开课城市列表中;适合对象:企业董事长、总裁、总经理、核心合伙人、财务总监及高级管理人员。
盈亏平衡点是什么
一句话:收入刚好覆盖全部成本的那一点。过了这点是利润,不到这点是亏损。
公式很简单:盈亏平衡销售额 = 固定成本 ÷(1 - 变动成本率)。
但算出来的那个数字,多数老板不知道怎么用。这才是课程要教的部分。
三个管理用法
用法一:定销售底线。知道平衡点后,每月的销售目标有了物理意义——低于它就是烧钱,团队必须知道这条线在哪。很多企业业务员不知道公司在亏还是赚,就是因为没人告诉他们平衡点。
用法二:评估一项新开支。招聘一个人、租一间仓库、上一套设备,问一句:这让平衡点抬高了多少?抬高的部分需要多少新增销售来覆盖?很多冲动开支在这个问题面前自己就否掉了。
用法三:定价的底线参照。降价促销时,对照平衡点算:降价后要多少销量才不亏。课程页在第一天下午讲的"提高企业投资回报率的方法",与这里是同一套逻辑的延伸。
算不准的三个常见原因
原因一:固定成本与变动成本分不开。人工、水电、折旧哪些算固定、哪些随产量变,需要会计配合梳理——这正是"小财务VS大财务"那一节讲的角色升级。
原因二:多产品企业没有分产品算。不同产品毛利率不同,混在一起算出来的平衡点是失真的,要按产品线分开。
原因三:成本数据本身不准。两套账、票据缺失的企业,算出来的数字不可信。先规范、再测算——这就是为什么这门课把报表与规范放在前面讲。
与课程其他内容的关系
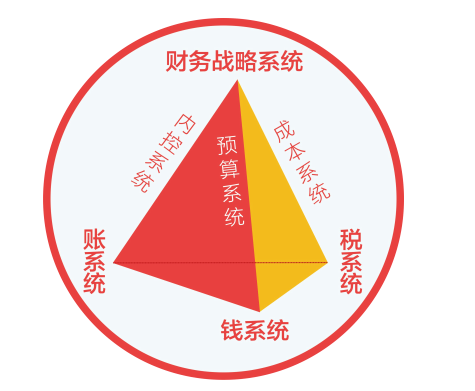
盈亏平衡点处在"由报表看企业发展问题"与"提高投资回报率"之间,三者构成一条线:报表给出真实数据→平衡点给出经营底线→投资回报率给出扩张判断。
报名信息
想了解详细招生简章、当期课表与开课安排,可以拨打 4000616586 联系程老师,咨询微信 pxbbaoming。
常见问题解答
问:盈亏平衡点怎么算
答:固定成本÷(1-变动成本率)。
问:怎么用
答:定销售底线、评估新开支、定价底线参照。
问:为什么算不准
答:成本划分不清、未分产品、底层数据失真。
问:在哪一节讲
答:第二天下午,小财务VS大财务环节。
如需详细招生简章和当期课表,欢迎来电咨询:4000616586,联系人:程老师,咨询微信:pxbbaoming。
了解更多详情,请点击访问:课程首页
温馨提示:本文内容根据课程内容整理,各模块实际讲授内容由授课老师根据学员情况灵活调整,最终以课堂授课为准。