农产品收购季,收购发票和免税备案的关键是“真实业务能还原”。收购发票不是想开就能开,它对应的是企业向农业生产者个人收购自产农产品;过磅单、付款记录、农户身份信息、收购台账,要能一笔一笔对上。
乌鲁木齐周边的棉花、番茄、瓜果、畜牧收购,旺季现金交易多、农户分散、单据不齐。老板如果只盯收购价,不管凭证链,后面既可能多缴税,也可能因为凭证瑕疵被调整。
✅ 核心要点
- 收购发票只适用于向农业生产者个人收购自产农产品,范围要先把住。
- 过磅单、检斤记录、付款凭证、农户身份信息,是最低限度的证据链。
- 免税与进项抵扣不是一回事,备案口径要提前向主管税务机关确认。
- 收购季资金密集,收购款、运费、人工要与现金流表同步安排。
收购发票不是“缺票就开”
很多老板把收购发票当成补票工具,这是危险的。它对应真实收购:谁卖的、卖的是什么、多少斤、什么价、怎么付款,都要有记录。收购对象如果是合作社、经纪人、贸易商,通常不适用向个人收购自产农产品的口径,应按对方身份取得相应发票。
建议在开秤前就把流程定好:农户登记身份信息,过磅打印单据,质检记录等级,付款走银行或可追溯的电子支付,当天汇总进收购台账。忙起来再补,往往就补不齐。
| 凭证 | 作用 | 注意点 |
|---|---|---|
| 农户身份信息 | 证明收购对象身份 | 姓名、身份证号、联系方式要真实可核 |
| 过磅与质检单 | 证明数量与等级 | 车次、时间、毛重皮重齐全 |
| 付款凭证 | 证明资金真实支付 | 尽量转账,避免大额现金白条 |
| 收购台账 | 汇总申报与备查 | 按日登记,票、款、货能对应 |
免税备案,先把业务边界说清
涉农免税政策有适用范围,不是所有农产品、所有环节都免。企业要弄清楚自己是一般纳税人还是小规模、收购后是初加工还是深加工、销售对象是谁。备案资料通常包括经营范围、收购合同、仓储与加工能力说明等,具体以主管税务机关要求为准。
免税和抵扣会相互影响。选择免税,相应进项通常不能抵扣;放弃免税又要算清税负。这个决定不能拍脑袋,要把采购结构、销售价格、客户是否需要专票一起算。
收购季的钱,要和票同步走
收购季最大的风险不是税,而是钱和票脱节。现款收购、当天结清、农户排队,最容易出现“付了钱但没有凭证”。把收购款分为银行转账和少量备用金,备用金也要有签收和用途记录。
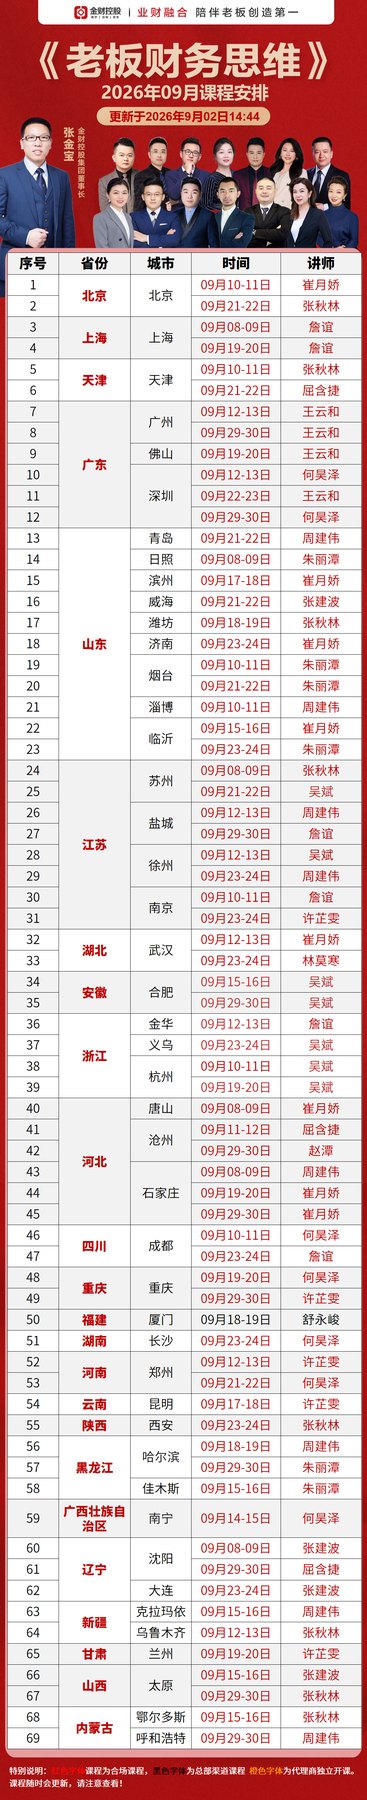
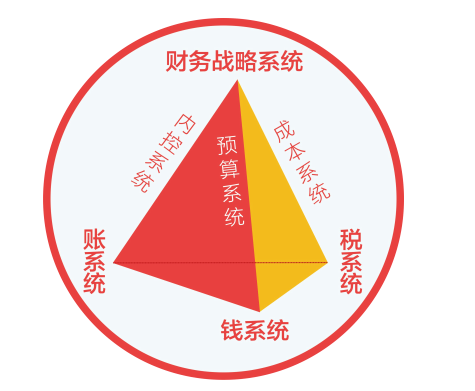
同时把收购、运输、仓储、人工的现金支出排进周度资金表,预留至少一个结算周期的安全垫。金财控股《老板财务思维》的税务与现金流内容,强调的就是业务、票据、资金三件事同步,而不是事后补账。
常见问题
Q:向农户收购一定要开收购发票吗?
A:符合向农业生产者个人收购自产农产品条件的,可以按规定开具收购发票;不符合条件的,应取得其他合法凭证。具体口径建议事先与主管税务机关确认。
Q:收购发票能不能抵扣进项?
A:是否抵扣取决于企业计税方法、商品用途和现行政策。免税与抵扣往往不能同时享受,需要结合业务测算后再定。
Q:农户没有身份证怎么办?
A:真实业务必须有可核实身份信息。没有身份信息就无法证明收购对象,建议不要先收后补,避免形成无法解释的凭证缺口。
Q:涉农企业学《老板财务思维》有用吗?
A:有用。课程从老板视角讲税务、报表、现金流和内控,帮助判断哪些凭证必须要、哪些优惠能适用、资金怎么排。
如需获取《老板财务思维》详细招生简章、课表及当期开课安排,可直接联系咨询:
📞 报名咨询电话:400-061-6586
👤 联系人:程老师
💬 咨询微信:pxbbaoming
了解更多详情,请点击访问:老板财务思维课程首页
⚠ 温馨提示:本文内容根据课程内容整理,各模块实际讲授内容由授课老师根据学员情况灵活调整,最终以课堂授课为准。