跨省施工的预缴税款,核心逻辑是“在项目地先缴,回机构地再算”。增值税按项目所在地预缴,附加税随之缴纳,企业所得税一般按项目实际经营收入的固定比例预缴,具体以项目地和机构地政策口径为准。
乌鲁木齐工程老板常遇到三个问题:分包款能不能扣、预缴基数含不含税、预缴完回本地怎么抵。算不清就会重复缴或漏缴,项目利润被税吃掉。
✅ 核心要点
- 预缴地点看项目所在地,预缴时间看纳税义务发生时间,不能等完工再补。
- 一般计税与简易计税的预缴口径不同,分包款扣除要取得合规凭证。
- 预缴税款要建立项目台账,按项目归集,回机构地申报时才能抵得清。
- 跨省项目还要关注企业所得税预缴、个税与社保的属地要求。
先分清税种,再算预缴
增值税预缴是最常打交道的部分。一般计税项目通常按预征率预缴,简易计税项目按征收率预缴,分包款能否扣除、扣除凭证是否齐全,直接影响预缴金额。附加税随增值税预缴,计税依据要同步核对。
企业所得税则是另一条线。跨区域经营通常需要按项目实际经营收入的一定比例向项目地预缴,回机构地汇总清算。老板要把“预缴”和“最终应纳税额”分开看,预缴多并不等于最终多缴。
| 事项 | 关键点 | 常见问题 |
|---|---|---|
| 增值税预缴 | 项目地、预征率、分包扣除 | 分包凭证不齐,预缴基数算错 |
| 企业所得税 | 按项目收入比例预缴 | 只预缴增值税,漏掉所得税 |
| 台账归档 | 按项目归集合同与完税凭证 | 回机构地抵扣时找不到凭证 |
| 用工与社保 | 属地要求与临时用工 | 现场人员工资未纳入项目成本 |
台账不清,回本地就抵不明
跨省项目最怕票据和台账散。每个项目至少要有:合同、分包合同、发票、预缴完税凭证、工程进度与结算单。预缴完税凭证要按项目、按税种归档,回机构地申报时才能逐笔抵扣。
如果多个项目同时进行,建议按“项目编号”统一命名合同、发票和凭证。财务换人、项目收尾时,台账就是唯一的记忆。很多补税不是政策不懂,而是凭证找不到。
预缴之外,还有属地用工成本
跨省施工还会涉及个税、社保、临时用工和现场费用。工人工资在哪申报、社保在哪缴、临时住宿和运输费怎么入账,都要提前问清。把这些成本算进项目预算,报价才不会漏项。
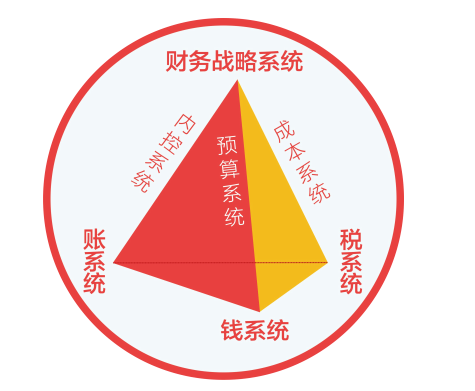
金财控股《老板财务思维》的项目核算与税务模块,讲的是把税、票、人、钱放进同一个项目模型里。老板不需要亲自报税,但要知道每个项目的真实利润和现金回收。
常见问题
Q:跨省施工必须在项目地预缴吗?
A:提供建筑服务通常需要在项目所在地预缴增值税,具体范围和口径以现行政策及项目地税务机关要求为准。
Q:分包款可以扣除吗?
A:符合条件的分包款可以在预缴时扣除,但需要取得合规凭证并按政策规定操作,不能只凭合同口头扣除。
Q:预缴多了可以退吗?
A:预缴税款在机构地申报时可以按规定抵减,是否形成多缴、能否退还,要结合汇总申报结果处理。
Q:工程老板学财务思维有什么直接用处?
A:最直接的是看懂项目真实利润、预缴占用多少现金、报价有没有漏税负,避免忙一年却不赚钱。
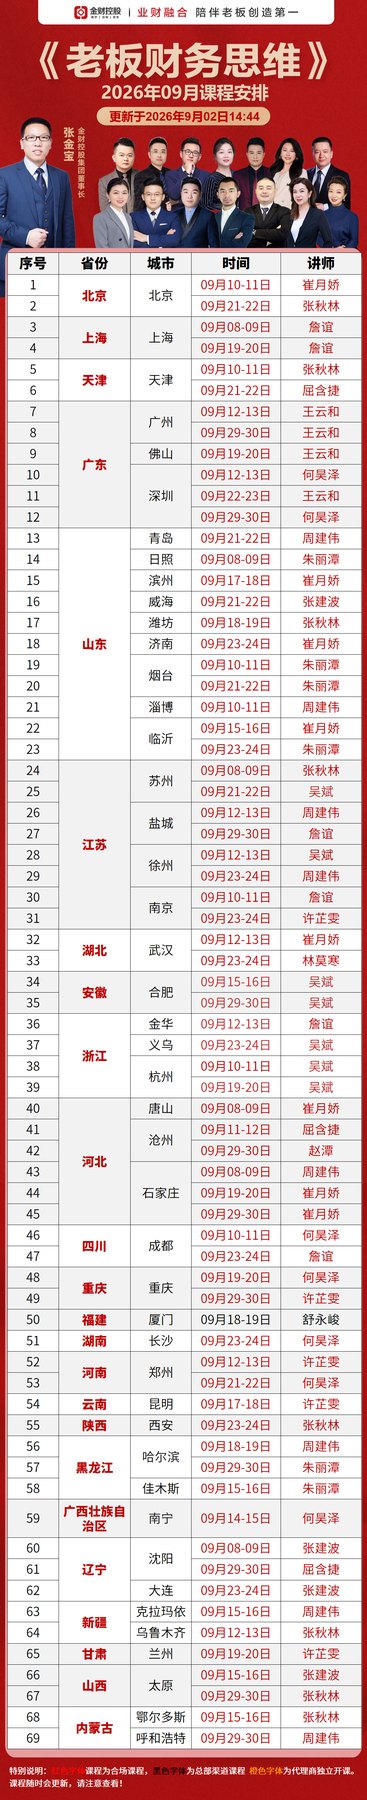
如需获取《老板财务思维》详细招生简章、课表及当期开课安排,可直接联系咨询:
📞 报名咨询电话:400-061-6586
👤 联系人:程老师
💬 咨询微信:pxbbaoming
了解更多详情,请点击访问:老板财务思维课程首页
⚠ 温馨提示:本文内容根据课程内容整理,各模块实际讲授内容由授课老师根据学员情况灵活调整,最终以课堂授课为准。