《老板财务思维》课程介绍里"股权"那一条写得有点绕:自然人控股,《公司法》新规下,个税,二代接班、股权架构……无法支撑。这几件事为什么会被放在同一条里?这篇文章讲清楚它们的内在联系。
课程基本信息
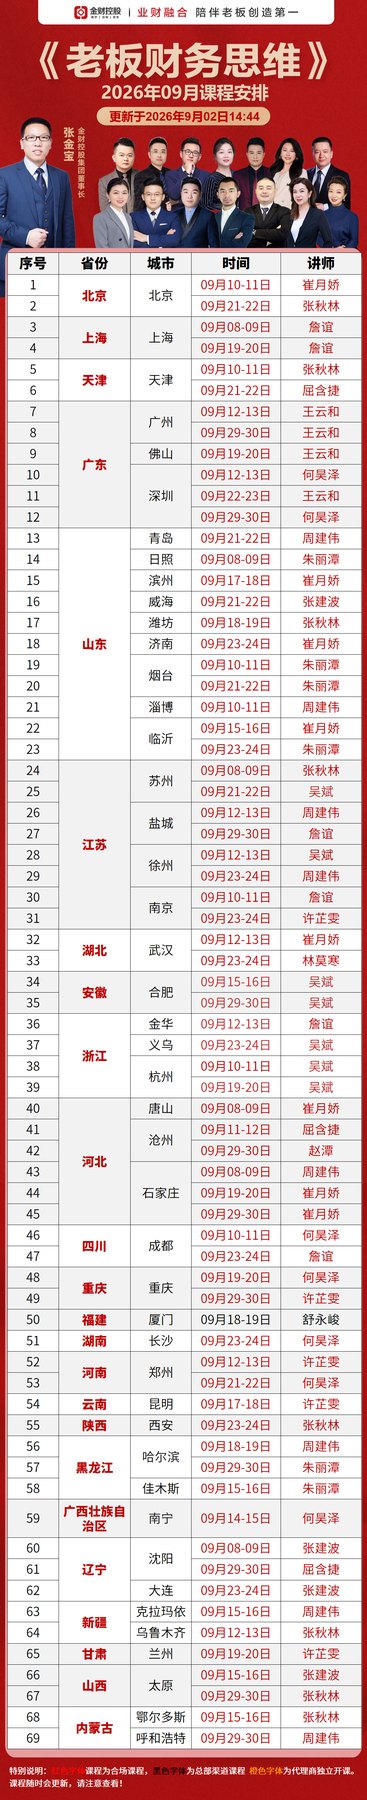
课程名称:《老板财务思维》;开课时间2026/9/29(以当期通知为准);授课地点全国;培训学费原价3680元/人、优惠价1280元/人;课程时长2天1晚;上午9:00-12:00、下午14:00-17:30;适合对象:企业董事长、总裁、总经理、核心合伙人、财务总监、高级管理人员。
"自然人控股"是什么意思
就是公司的股份直接登记在老板个人名下,没有持股平台,没有家族公司,也没有员工持股载体。
这是民企最常见的起点,创业时简单直接、省事省钱。问题出在企业做大之后。
《公司法》新规带来的三点变化
课程页没有列出具体条文,只点了"《公司法》新规下"这个前提。对老板来说,新规切实影响的地方大致有三处:
一是注册资本与出资期限。认缴不再是"随便写个几千万、几十年后再缴",出资时间与责任被压实了。注册资本填得太高的企业,需要重新评估。
二是股东权利与治理。股东知情权、决议程序、董事会与监事会的设置,规范程度提高了。
三是责任边界。老板个人资产与公司资产混同的风险被进一步强调——这直接关系到"自然人控股"的隐患。
个税为什么跟这条绑在一起
自然人股东从公司取得收益,主要两条路:分红缴20%个税;转股按财产转让所得缴20%个税。
而如果通过持股平台或公司持股,路径与税负会不同。自然人控股的企业,往往到了要分配利润、要转让股份的时候,才发现税负比预想的高。
二代接班为什么也在这里
股权全部在创始人名下,一旦发生继承,要走继承程序,涉及多个继承人、公证、税务、工商变更。如果没有提前安排,企业可能在过渡期陷入决策僵局。
提前做的安排包括:股权信托、家族公司持股、章程里的继承条款、接班人培养与授权。
这条"无法支撑"说的是什么
不是说自然人控股一定错,而是说企业发展到某个阶段,原来的架构撑不住了——融资时投资人要求股权清晰、上市时要求治理规范、传承时要求权属稳定、分股时要求有承载平台。
课程把这条放进"七类问题"里,是要老板自己判断:我这家企业,是不是已经走到"撑不住"的临界点了。
课程的其他六条
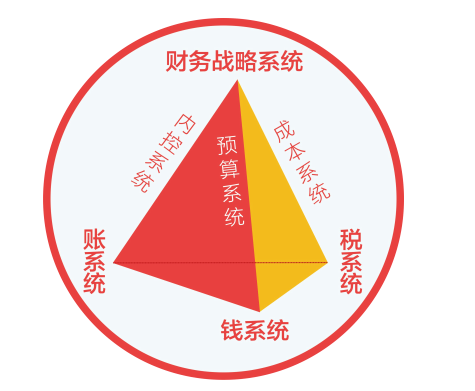
利润、资金、纳税、决策、团队、内控——加上股权一共七条。课程页对应的问题是:业务增长吃力、缺乏资金预算、纳税合规风险、业财脱节、无人可用、管理不畅。
课程收获四句话:轻松看报表、合理避风险、科学控成本、快速增利润。
报名信息
想了解南宁/就近城市的当期开课时间与名额,索取详细招生简章和课表可以拨打 4000616586 联系程老师,咨询微信 pxbbaoming。
常见问题解答
问:自然人控股有什么问题
答:企业做大后,融资、上市、传承、分股都会遇到承载问题。
问:公司法新规改了什么
答:出资期限压实、治理规范提高、责任边界被强调。
问:和个税什么关系
答:分红与转股都涉及20%个税,架构不同路径不同。
问:课程多少钱
答:优惠价1280元/人,2天1晚。
如需详细招生简章和当期课表,欢迎来电咨询:4000616586,联系人:程老师,咨询微信:pxbbaoming。
了解更多详情,请点击访问:课程首页
温馨提示:本文内容根据课程内容整理,各模块实际讲授内容由授课老师根据学员情况灵活调整,最终以课堂授课为准。