订单来了,第一反应是买设备、扩厂房。但设备一落地,折旧、能耗、人工、维护就跟着来了。很多投资不是败在方向,而是败在算账:只算了买价,没算总投入;只算了满产,没算爬坡。
核心要点
- 投资要看总投入,不只看设备价
- 产能要按保守订单测算
- 回收期和回报率要一起看
- 资金成本也是成本
- 留出停产、调试和培训时间
一、买设备不是看价格
一台设备的报价,只是投资的开始。基础施工、电力增容、配套工装、运输安装、调试、培训、备件,这些都要钱,而且常常被低估。
还有隐性成本:旧设备处置损失、停产改造期间的产值、新工艺带来的良率波动、操作不熟导致的返工。这些不写在合同里,却实实在在影响回报。
所以做测算时,先列一张总投入清单,把所有一次性支出写全。清单越完整,后面的判断越靠谱。
二、把总投入算全
总投入包括设备款、安装调试、厂房改造、电力气源、工装夹具、软件系统、培训、备件,以及投产前的人员工资。必要时还要算上因改造停产的损失。
如果涉及贷款,利息和手续费也要算进去。如果用的是自有资金,同样要算资金成本,因为这笔钱本来可以用于别处。
把总投入除以新增产能,得到单位产能的投资强度,再和同行、和旧设备对比。这个数字比设备单价更能说明这笔投资重不重。
三、产能和订单要打折扣
设备标称产能是理想状态下的数字。实际运行要扣除换型、保养、次品、人员熟练度和订单不饱和的时间。按七折到八折估算,通常比按满产估算稳。
订单也要打折。现在的订单能撑多久,新客户能不能补上,淡季怎么安排。如果产能上去了、订单没跟上,折旧和人工就会变成固定负担。
比较稳妥的做法,是做三档测算:保守、中性、乐观。保守档能接受,这笔投资才值得做;只在乐观档成立的项目,风险太大。
四、回收期和回报率怎么算
回收期看的是多久能把投入赚回来,算法简单,适合快速判断。但它忽略了回收之后的收益,也忽略了资金的时间价值。
投资回报率看的是每年收益与投入的比例,适合比较不同方案。计算时要用增量收益,也就是“买了设备之后多赚的”,而不是全部利润。
两个指标一起看,再结合现金流,判断会更全面。如果回收期超过设备的经济寿命,或者回报率低于资金成本,这笔投资就要重新考虑。
五、资金成本不能忽略
很多老板算投资,只算赚多少,不算钱从哪来。用贷款,要还利息;用自有资金,占用了流动性;用供应商账期,可能失去现金折扣。
资金成本要放进测算里。同样一个项目,全款买和贷款买,回报率不一样;早付款和晚付款,现金流也不一样。
更重要的是安全垫。投资之后,企业还要留足几个月的运营资金。把所有现金都压进设备,一旦订单波动,很容易陷入被动。
六、老板财务思维讲什么
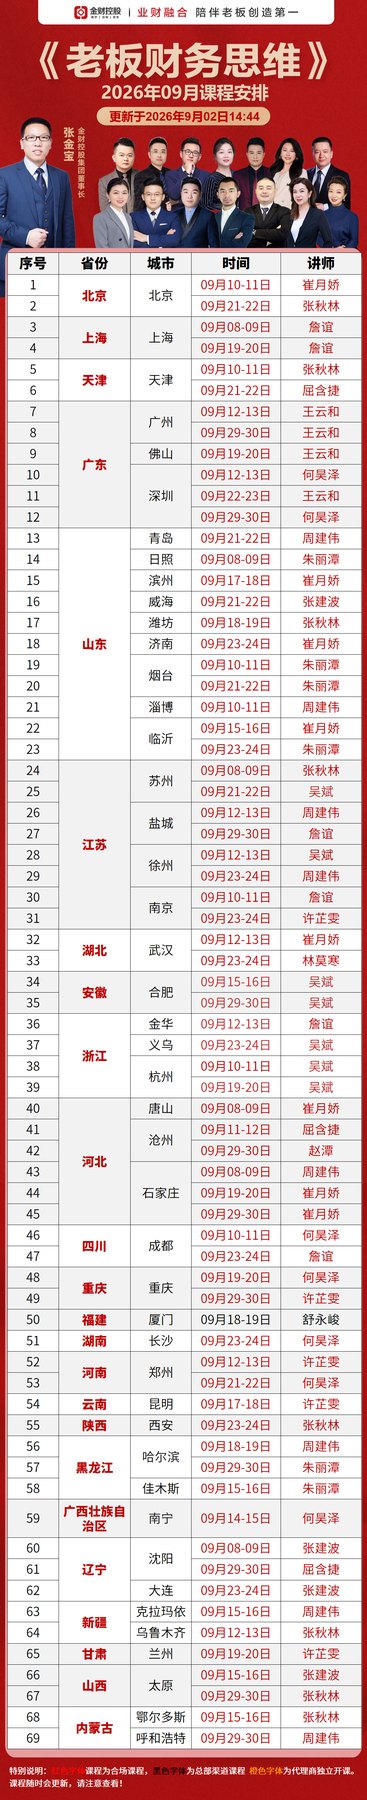
金财控股《老板财务思维》学制2天1晚,课程投资原价3680元/人、优惠价1280元/人,面向董事长、总裁、总经理、核心合伙人和财务负责人。
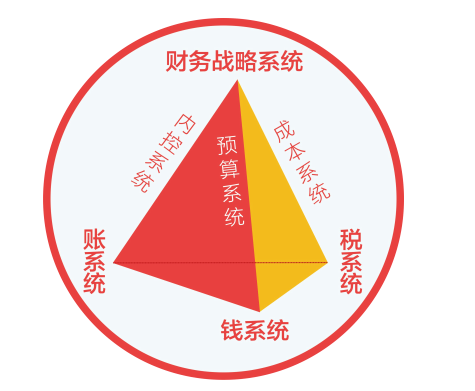
课程围绕利润、资金、纳税、决策、股权、团队、内控展开,讲5个财务模块、30个应用案例,其中就包括怎么看报表、怎么算盈亏平衡、怎么评估投资回报。
课程不教复杂的财务模型,而是教老板用几个关键数字做判断:这笔钱投下去,多久能回来,最坏情况撑不撑得住。具体案例和讲授以当期课表为准。
七、投资决策的三道关
第一道关是需求关:订单是真实的还是预期的,客户是长期的还是临时的。需求不实,再好的设备也是负担。
第二道关是现金关:总投入之外,还有多少运营资金,最坏情况下能撑几个月。现金撑不住,投资就是冒险。
第三道关是回报关:回收期、回报率、资金成本,三个数字过不过得去。三关都过了,再谈扩张;有一关不过,就先缓一缓。慢一点,往往比错一步更划算。
| 测算项 | 要算什么 | 常见遗漏 |
|---|---|---|
| 总投入 | 设备、改造、安装、培训 | 电力增容、备件 |
| 产能 | 实际可达产能 | 换型、保养、次品 |
| 增量收益 | 新增收入减新增成本 | 用总利润代替 |
| 资金成本 | 利息或占用成本 | 自有资金不计成本 |
| 安全垫 | 投资后剩余现金 | 全部现金压进去 |
常见问题
Q:设备投资最容易被忽略的成本是什么?
A:配套改造、调试培训、停产损失和后续维护,往往比设备本身更容易超支。
Q:回收期多长算合理?
A:没有统一标准,要看行业和设备寿命,一般不应超过设备的经济使用寿命,并与资金成本比较。
Q:课程会讲投资测算吗?
A:《老板财务思维》涉及报表、盈亏平衡和投资回报等内容,具体以当期课表为准。可致电400-061-6586或加微信pxbbaoming咨询程老师。
在线报名 · 咨询课程安排
📞 报名咨询电话:400-061-6586
👤 联系人:程老师
💬 咨询微信:pxbbaoming
如需详细招生简章、课表与报名安排,欢迎来电或加微信咨询。
了解更多详情,请点击访问:课程首页
温馨提示:本文内容根据课程内容整理,各模块实际讲授内容由授课老师根据学员情况灵活调整,最终以课堂授课为准。