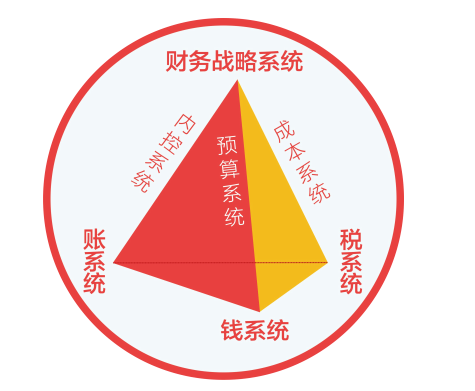
《老板财务思维》"资金"这一条写的是:缺乏资金预算,资金周转慢,应收账款大,存货积压,存在资金风险。"周转慢"这三个字很直观,但到底怎么算才算准?这篇文章给三个可以自己动手的算法。
课程基本信息
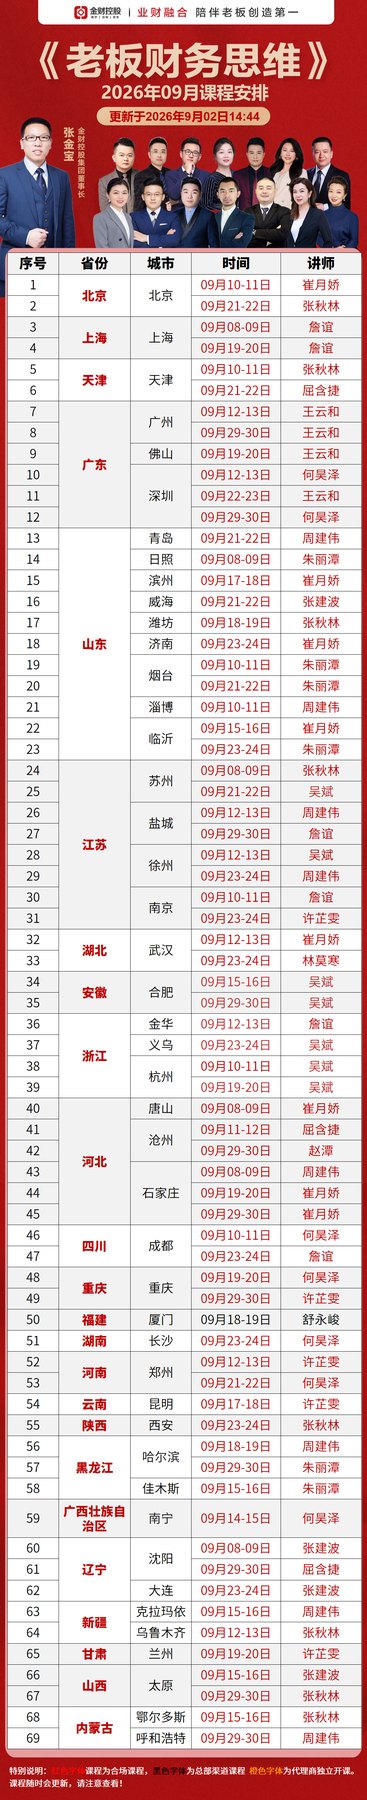
课程名称:《老板财务思维》;优惠价1280元/人(原价3680元);2天1晚;授课地点全国;课程页的课程收益之一是"轻松看报表"。
算法一:现金转换周期
公式:存货周转天数 + 应收账款周转天数 - 应付账款周转天数。
含义:从你掏钱买料到收回客户的钱,中间要等多少天。
举例:存货60天,应收90天,应付45天。现金转换周期 = 60 + 90 - 45 = 105天。
也就是说,你的钱要在外面转105天才能回来。销售额越大,需要的垫资越多。
算法二:每增加一百万销售要多少垫资
公式:增加销售额 × 现金转换周期 ÷ 365。
接上例:增加100万销售,需要垫资 = 100万 × 105 ÷ 365 ≈ 28.8万。
这个数字很实用:业务说"再签100万单子",你就知道要额外准备将近29万现金。没有这笔钱,单子越大越危险。
算法三:应收账款的实际账龄
不要只看"应收总额"一个数字,要分期:30天内、31-60天、61-90天、90天以上。
90天以上的部分,是最需要担心的。可以再算一个比例:90天以上应收 ÷ 应收总额。这个比例超过20%,就该警觉。
为什么"算不准"很常见
三个原因:
一是存货不规范。仓库里有多少料、多少在制品、多少成品,账实不符,天数就算错。
二是应收没有账龄。只记总额,不记每笔的到期日。
三是应付没有排期。什么时候该付谁多少,没有台账。
这三样不解决,算出来的数字看着像样,实际不能用。
课程里讲这一块的位置
课程介绍里的"资金"条目直接点出"缺乏资金预算"。资金预算的起点就是上面三个算法——先知道自己要垫多少、收多久,才能排出现金流。
课程在这两天里会讲工具与方法,但真正的功夫在回去之后:把数据理清楚,每周更新一次。
报名信息
想了解南宁/就近城市的当期开课时间与名额,索取详细招生简章和课表可以拨打 4000616586 联系程老师,咨询微信 pxbbaoming。
常见问题解答
问:现金转换周期怎么算
答:存货天数+应收天数-应付天数。
问:每增一百万销售垫多少
答:增额×周期÷365。
问:应收为什么要分账龄
答:只看总额看不出风险,90天以上才关键。
问:课程几天
答:2天1晚,1280元/人。
如需详细招生简章和当期课表,欢迎来电咨询:4000616586,联系人:程老师,咨询微信:pxbbaoming。
了解更多详情,请点击访问:课程首页
温馨提示:本文内容根据课程内容整理,各模块实际讲授内容由授课老师根据学员情况灵活调整,最终以课堂授课为准。