每年十二月,财务都在忙着结账,老板却常常等到报表出来才发现问题。年底关账不是会计一个人的事,收入怎么确认、费用怎么归集、往来怎么清理,每一笔都影响利润和税。老板提前盯一遍,比事后补漏省力得多。
核心要点
- 收入和时间点要对上,别跨错年度
- 未到票的成本要合理暂估
- 老板借款和往来款必须清理
- 存货、固定资产要盘一遍
- 税算够了,利润才是真的
一、关账不是会计一个人的事
很多老板把年底关账理解成财务的内部流程,自己只在报表上签个字。实际上,关账口径决定了这一年利润长什么样,也决定了第二年汇算清缴要补多少税。
会计能处理的是账务技术,处理不了的是业务事实。哪些货已经发了但没开票,哪些项目已经完工但没结算,哪些费用是替客户垫的,这些只有老板和业务负责人说得清。
所以年底前,老板至少要跟财务坐下来一次,把这一年的业务脉络过一遍。哪些收入该确认,哪些支出该计提,哪些往来该清理,先定原则,再让财务落账。
二、收入和时间点要对上
收入的确认看的是业务实质,不是开票时间。货已经交付、服务已经完成,即使发票没开,通常也要确认收入;反过来,提前开票但业务没发生,也不能随便记收入。
年底最容易出问题的,是跨年订单。十二月发的货,客户一月才签收,收入算哪一年?合同怎么约定、风险什么时候转移,决定了答案。口径定不下来,就去找专业意见,别让会计凭感觉。
还有一类是预收款。客户先打款,货还没发,这笔钱在账上是负债,不是收入。把它提前确认成收入,当年利润是好看了,第二年却要为此多缴税。
三、成本费用别跨错年度
费用归属看的是受益期间。今年的房租、今年的服务费,即使发票明年才到,该计提的也要计提。不然今年利润虚高,明年突然多出一笔支出,报表就失真了。
暂估要有依据。合同、验收单、对账单、付款记录,能证明业务已经发生,就可以合理暂估。最怕的是年底为了“把利润做平”,随手估一笔,既说不清来源,也经不起检查。
反过来,不属于本期的费用也不要硬塞进来。把明年的成本提前到今年,看似省了税,实际会打乱两年的经营判断,得不偿失。
四、老板借款和往来款要清理
其他应收款里挂着老板或股东的借款,是年底最需要处理的项目之一。金额大、时间长、没有合同和用途说明,很容易在检查中被追问。
处理方式要看实际情况:能还的还,能补合同的补合同,属于工资、分红、报销的,按对应路径规范处理。不要用一笔新借款去盖旧借款,那只是把问题往后推。
其他应付款也要看。长期挂账的供应商往来、押金、代收款,该付的付、该转的转。往来款是企业的血管,堵住了,报表和现金都会出问题。
五、存货和固定资产要盘一遍
账上有多少存货,仓库里实际有多少,这两件事年底必须对上。盘出来有差异,要查明原因:是收发没记账,还是损耗没处理,还是货已经卖出却没结转成本。
固定资产也要看。当年新增的设备有没有入账,该提的折旧有没有提,长期不用的设备要不要考虑减值。这些数字不处理,资产总额就是虚的。
盘点不是为了做给谁看,而是为了让老板知道家底。一家企业连自己有多少货、多少设备都说不清,谈成本和利润就没有基础。
六、税要算够,利润才真实
年底要预估企业所得税。收入、成本、费用都定下来之后,按适用口径测算全年应纳税所得额,看看需不需要调整。等到第二年汇算清缴才发现要补一大笔,现金流就被动了。
增值税、附加税、个税也要顺一遍。有没有漏报的收入,有没有不该抵扣的进项,年终奖怎么发更合适,这些问题在十二月处理,比在一月手忙脚乱要好。
需要强调的是,税务处理要以现行规定和主管税务机关口径为准。课程讲的是思路和边界,具体操作还要结合企业实际情况,必要时请专业人士把关。
七、关账前给老板的一张清单
第一,列出已发货未开票、已完工未结算的项目,确认收入归属。第二,列出未到票但已发生的成本费用,安排暂估。第三,清理其他应收和其他应付,尤其是股东借款。
第四,安排存货盘点和固定资产核对。第五,测算全年税负,评估现金流。第六,把下一年的预算和考核口径定下来,别让新的一年又从糊涂账开始。
这张清单不需要多复杂,一页纸就够。老板盯的是方向和节点,具体账务交给财务。分工清楚了,关账才不会变成每年一次的突击战。
| 项目 | 老板要确认什么 | 常见风险 |
|---|---|---|
| 收入 | 发货、验收、开票的时间 | 跨年确认错误 |
| 成本费用 | 是否已发生、能否暂估 | 无依据暂估 |
| 往来款 | 股东借款、长期挂账 | 视同分红 |
| 存货 | 账实是否一致 | 成本结转不准 |
| 税金 | 全年税负测算 | 汇算清缴补税 |
常见问题
Q:年底关账是财务的事,老板为什么要管?
A:关账口径决定利润和税负,很多业务事实只有老板说得清,定原则比做分录更重要。
Q:发票没到,费用能不能入账?
A:业务已实际发生且有合同、验收等依据的,可以合理暂估,具体处理以财务规范和税法口径为准。
Q:课程会讲关账和汇算吗?
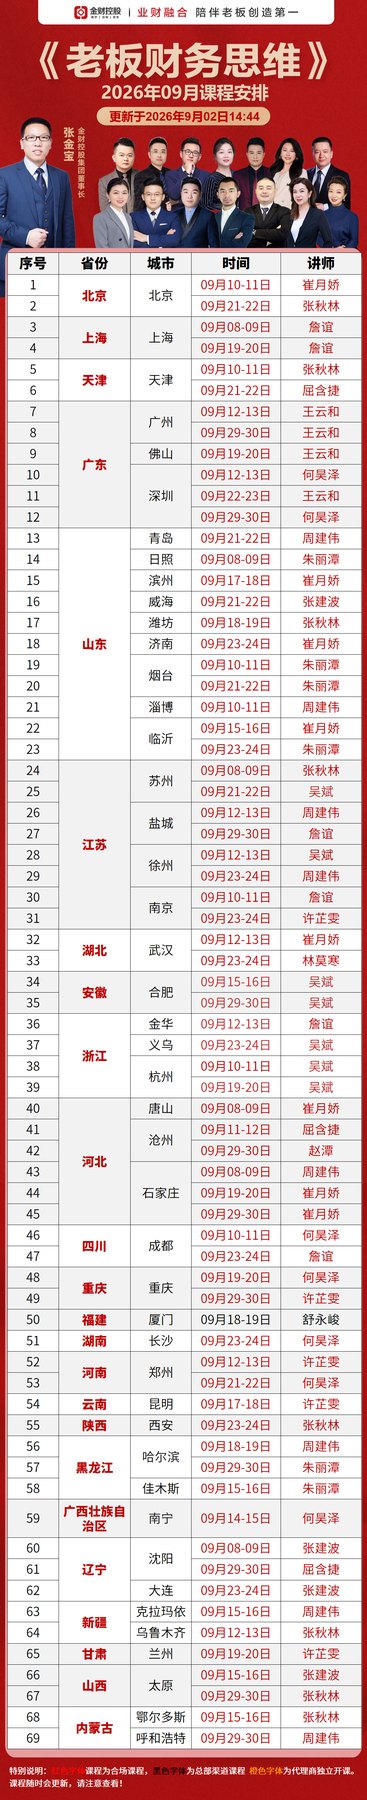
A:《老板财税管控》会讲金税四期比对、风险识别、报表与税务筹划等内容,具体以当期课表为准。可致电400-061-6586或加微信pxbbaoming咨询程老师。
在线报名 · 咨询课程安排
📞 报名咨询电话:400-061-6586
👤 联系人:程老师
💬 咨询微信:pxbbaoming
如需详细招生简章、课表与报名安排,欢迎来电或加微信咨询。
了解更多详情,请点击访问:课程首页
温馨提示:本文内容根据课程内容整理,各模块实际讲授内容由授课老师根据学员情况灵活调整,最终以课堂授课为准。