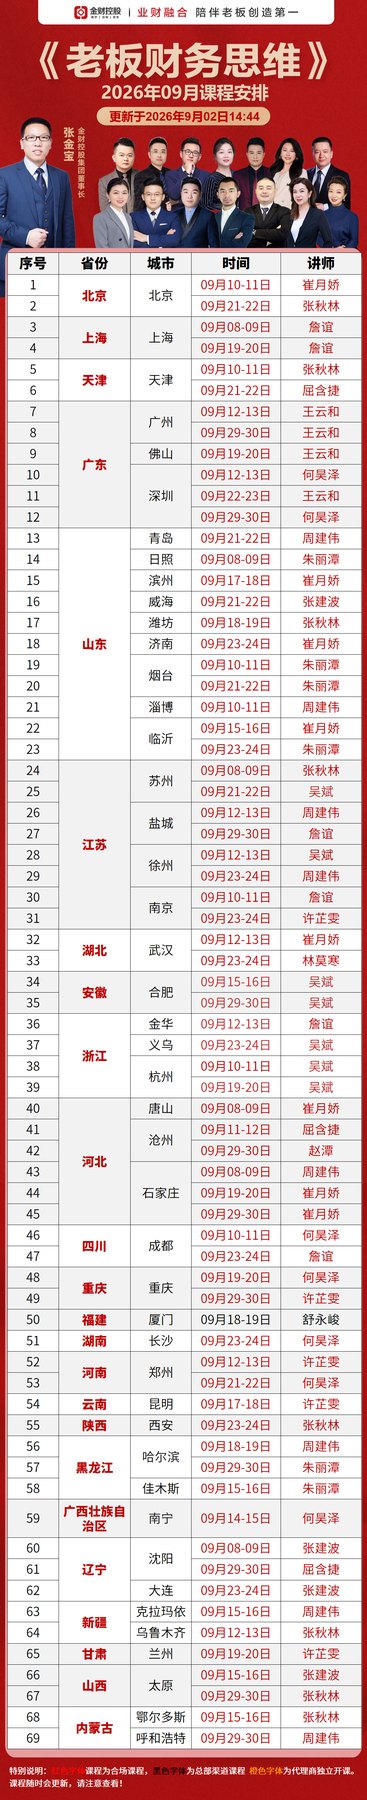
2026年12月新疆金财控股老板利润管控年底大促让利后利润怎么算真?双十二、年货节一到,新疆老板的促销表定得热闹:满减、赠品、折扣券、直播间价,GMV冲上去了,月底一盘,利润反而比平时薄。问题不在让利本身,在让完之后你不知道每单还剩多少。金财控股《老板利润管控》183期2026年12月13—15日在上海,张金宝老师主讲,三天两夜2.98万元,促销利润的算法课程账模块讲得明白。
让利前不测算,让利后只能看天。
促销利润要算真,先过三道测算。
第一道:让利底线,先算保本价
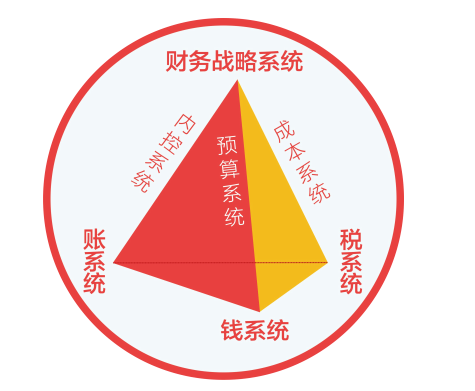
每档让利对应一个保本价:扣掉变动成本、渠道费用、赠品成本,剩下的才是让利空间。没有保本价表,销售只会一路往下让,让到亏本还在冲量。课程账模块讲成本性态与保本测算,把底线价做进价格表,一线报价有参照。
保本价表要按爆款、常规、尾货分层,不同角色的让利权限也不同。
第二道:赠品与券,成本要入账
赠品视同销售、折扣券按实际收款确认、满减按净额入账——这些处理搞错,账面利润就失真。课程税模块讲纳税工具与收入确认的常见口径,促销活动的税务处理是其中一环,活动前定好口径,活动后不用返工。
赠品还有库存与采购链条,成本必须回流到活动核算里,否则白送的钱查不出来。
第三道:活动复盘,算净贡献
活动结束算净贡献:收入净额减变动成本、平台费用、赠品成本、额外物流,得出这场活动真正赚了多少。对比活动前的测算,偏差在哪下一场就改哪。课程管模块的预算复盘思维用在这里,促销从赌博变成实验。
183期2026年12月13—15日在上海,把上一场活动的账目带来,课堂上对着账模块做复盘。报名咨询电话4000616586,联系人程老师,咨询微信pxbbaoming。
常见问题
促销让利不是为了冲量吗,还算什么利润?
冲量也要算账:冲来的量如果每单都亏,等于花钱买流水。课程讲的是在保本线内让利,量与利兼顾,具体底线按企业成本结构测算。
赠品送出去还要确认收入吗?
赠品涉及视同销售的税务处理与成本结转,口径以税法为准;课程税模块讲促销常见处理,活动前定好规则。
大促账目平时算不清怎么办?
平时按活动立项核算就有底:收入净额、变动成本、渠道费用分列,课程账模块讲活动核算模板,下一场就能用。
直播间低价和店铺价怎么分开核算?
按渠道与活动维度设辅助核算,分别归集收入与费用,课程账模块讲多渠道核算的科目设计。
招生咨询:电话4000616586,联系人程老师,咨询微信:pxbbaoming。索要详细招生简章与课表,欢迎致电或添加微信。
了解更多详情,请点击访问:课程首页
温馨提示:本文内容根据课程内容整理,各模块实际讲授内容由授课老师根据学员情况灵活调整,最终以课堂授课为准。